La deuda pública mundial superaría el 100 % del PIB en 2030 y los intereses absorberán más recursos, mientras los gobiernos afrontan nuevas necesidades de gasto
El mundo se acerca a un escenario fiscal cada vez más estrecho. El Fondo Monetario Internacional (FMI) advierte que el aumento de la deuda pública y el encarecimiento de su financiación obligan a los gobiernos a corregir sus cuentas antes de que estabilizarlas resulte más costoso.
La deuda pública mundial superaría el 100% del producto interno bruto (PIB) en 2030, un nivel que no se registraba desde el final de la Segunda Guerra Mundial (1945). Al mismo tiempo, el gasto medio efectivo en intereses pasaría del 2,1% en 2021 al 3,7% en 2031.
El problema no consiste solo en cuánto deben los Estados, sino en cuánto les cuesta sostener esas obligaciones. Cuando vencen los títulos de deuda, los gobiernos necesitan refinanciarlos y, si las tasas de interés son más altas, deben destinar más recursos al pago de sus acreedores.
“El aumento de los costes de endeudamiento está incrementando las presiones fiscales en un momento de elevada deuda, lo que hace que una consolidación creíble sea aún más urgente”, señaló el FMI en una entrada reciente de su blog sobre las perspectivas fiscales mundiales.
La advertencia refleja una contradicción que comparten numerosas economías. Los gobiernos necesitan recursos para reforzar la defensa, financiar la transición energética y atender a una población que envejece. Sin embargo, el servicio de la deuda compite por esos mismos recursos y reduce su capacidad de respuesta.
Intereses estrechan el margen
Estados Unidos ofrece una medida de la presión que se avecina. Las proyecciones citadas por el FMI sitúan el costo de los intereses de su deuda en el 5,7% del PIB en 2031, frente al 2,8% registrado antes de la pandemia de covid-19.
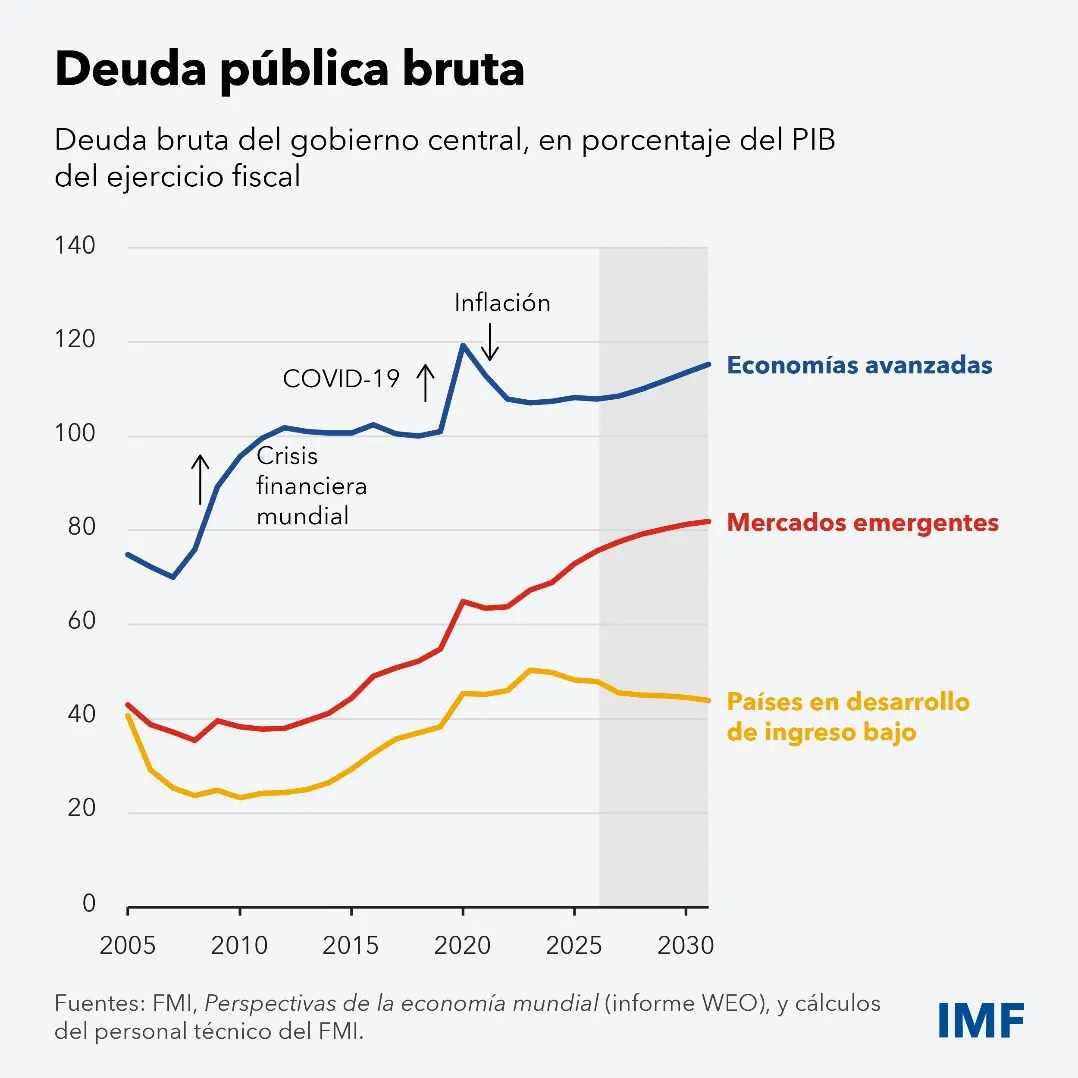
Ese porcentaje equivaldría al gasto previsto en Seguridad Social, una de las principales partidas presupuestarias estadounidenses. La comparación muestra cómo el pago de intereses puede alcanzar una dimensión similar a la de programas públicos esenciales y limitar los recursos disponibles para otras obligaciones del Estado.
El encarecimiento de la financiación también se refleja en los mercados. Entre febrero y septiembre, el rendimiento medio de los bonos soberanos a diez años de los países del G7 aumentó más de un punto porcentual, hasta niveles no vistos en casi dos décadas.
El rendimiento de esos títulos sirve como referencia del costo de financiación de los gobiernos. Cuando aumenta, emitir deuda nueva o renovar obligaciones vencidas suele resultar más caro. El efecto se extiende gradualmente, a medida que los Estados refinancian compromisos adquiridos.
La presión fiscal va más allá de las cuentas anuales. Un Estado muy endeudado dispone de menos espacio presupuestario para responder a una recesión, una emergencia sanitaria o una crisis energética. Si necesita endeudarse para afrontar esos golpes, podría hacerlo cuando los mercados exijan mayores rendimientos.
El ajuste que las cuentas
La urgencia también se aprecia en el déficit primario, indicador que mide la diferencia entre los ingresos y los gastos públicos antes de pagar intereses. Su evolución permite evaluar si un Gobierno puede cubrir sus compromisos ordinarios con los recursos que recauda.
El FMI prevé que el déficit primario mundial se amplíe hasta alrededor del 3,3% del PIB en 2026. Para estabilizar la relación entre deuda y PIB durante ese año, calcula que sería necesario reducirlo a cerca del 2,6%, una diferencia que evidencia el esfuerzo fiscal pendiente.
La consolidación fiscal consiste en reducir esa brecha mediante una combinación de mayores ingresos y una gestión más eficiente del gasto. No exige recortar todas las partidas, sino ordenar las cuentas sin debilitar el crecimiento económico ni comprometer servicios esenciales.
El organismo reclama medidas concretas respaldadas por planes creíbles a medio plazo y previsiones realistas. Los anuncios de reducción del déficit pierden eficacia si no se traducen en decisiones presupuestarias verificables o dependen de expectativas demasiado optimistas sobre el crecimiento y la recaudación.
Las economías emergentes deben reducir sus vulnerabilidades fiscales y mejorar la gestión de sus obligaciones. Los países de menores ingresos, por su parte, necesitan fortalecer sus sistemas tributarios y elevar la eficiencia del gasto, con el objetivo de proteger las partidas prioritarias.
Las posibilidades de actuación varían entre países. Una economía con una base tributaria amplia y mercados financieros profundos dispone de herramientas distintas de las de un Estado dependiente de acreedores externos. El ajuste debe considerar esas diferencias y sus consecuencias económicas y sociales.
La advertencia del FMI es que aplazar las decisiones no elimina el costo, sino que puede aumentarlo. Si los intereses absorben una proporción mayor del presupuesto y la deuda continúa creciendo, los gobiernos tendrán menos opciones y podrían afrontar correcciones más severas.
“Cuanto más tiempo esperen los países, más doloroso resultará el ajuste», concluyó el organismo. El desafío consiste en recuperar espacio presupuestario antes de que el encarecimiento de la financiación y las próximas crisis reduzcan todavía más la capacidad de los Estados para decidir sus prioridades.