El fundador de Nu respondió en Barranquilla a un representante a la Cámara que le preguntó qué debe hacer el Legislativo. Su respuesta terminó en el impuesto qu
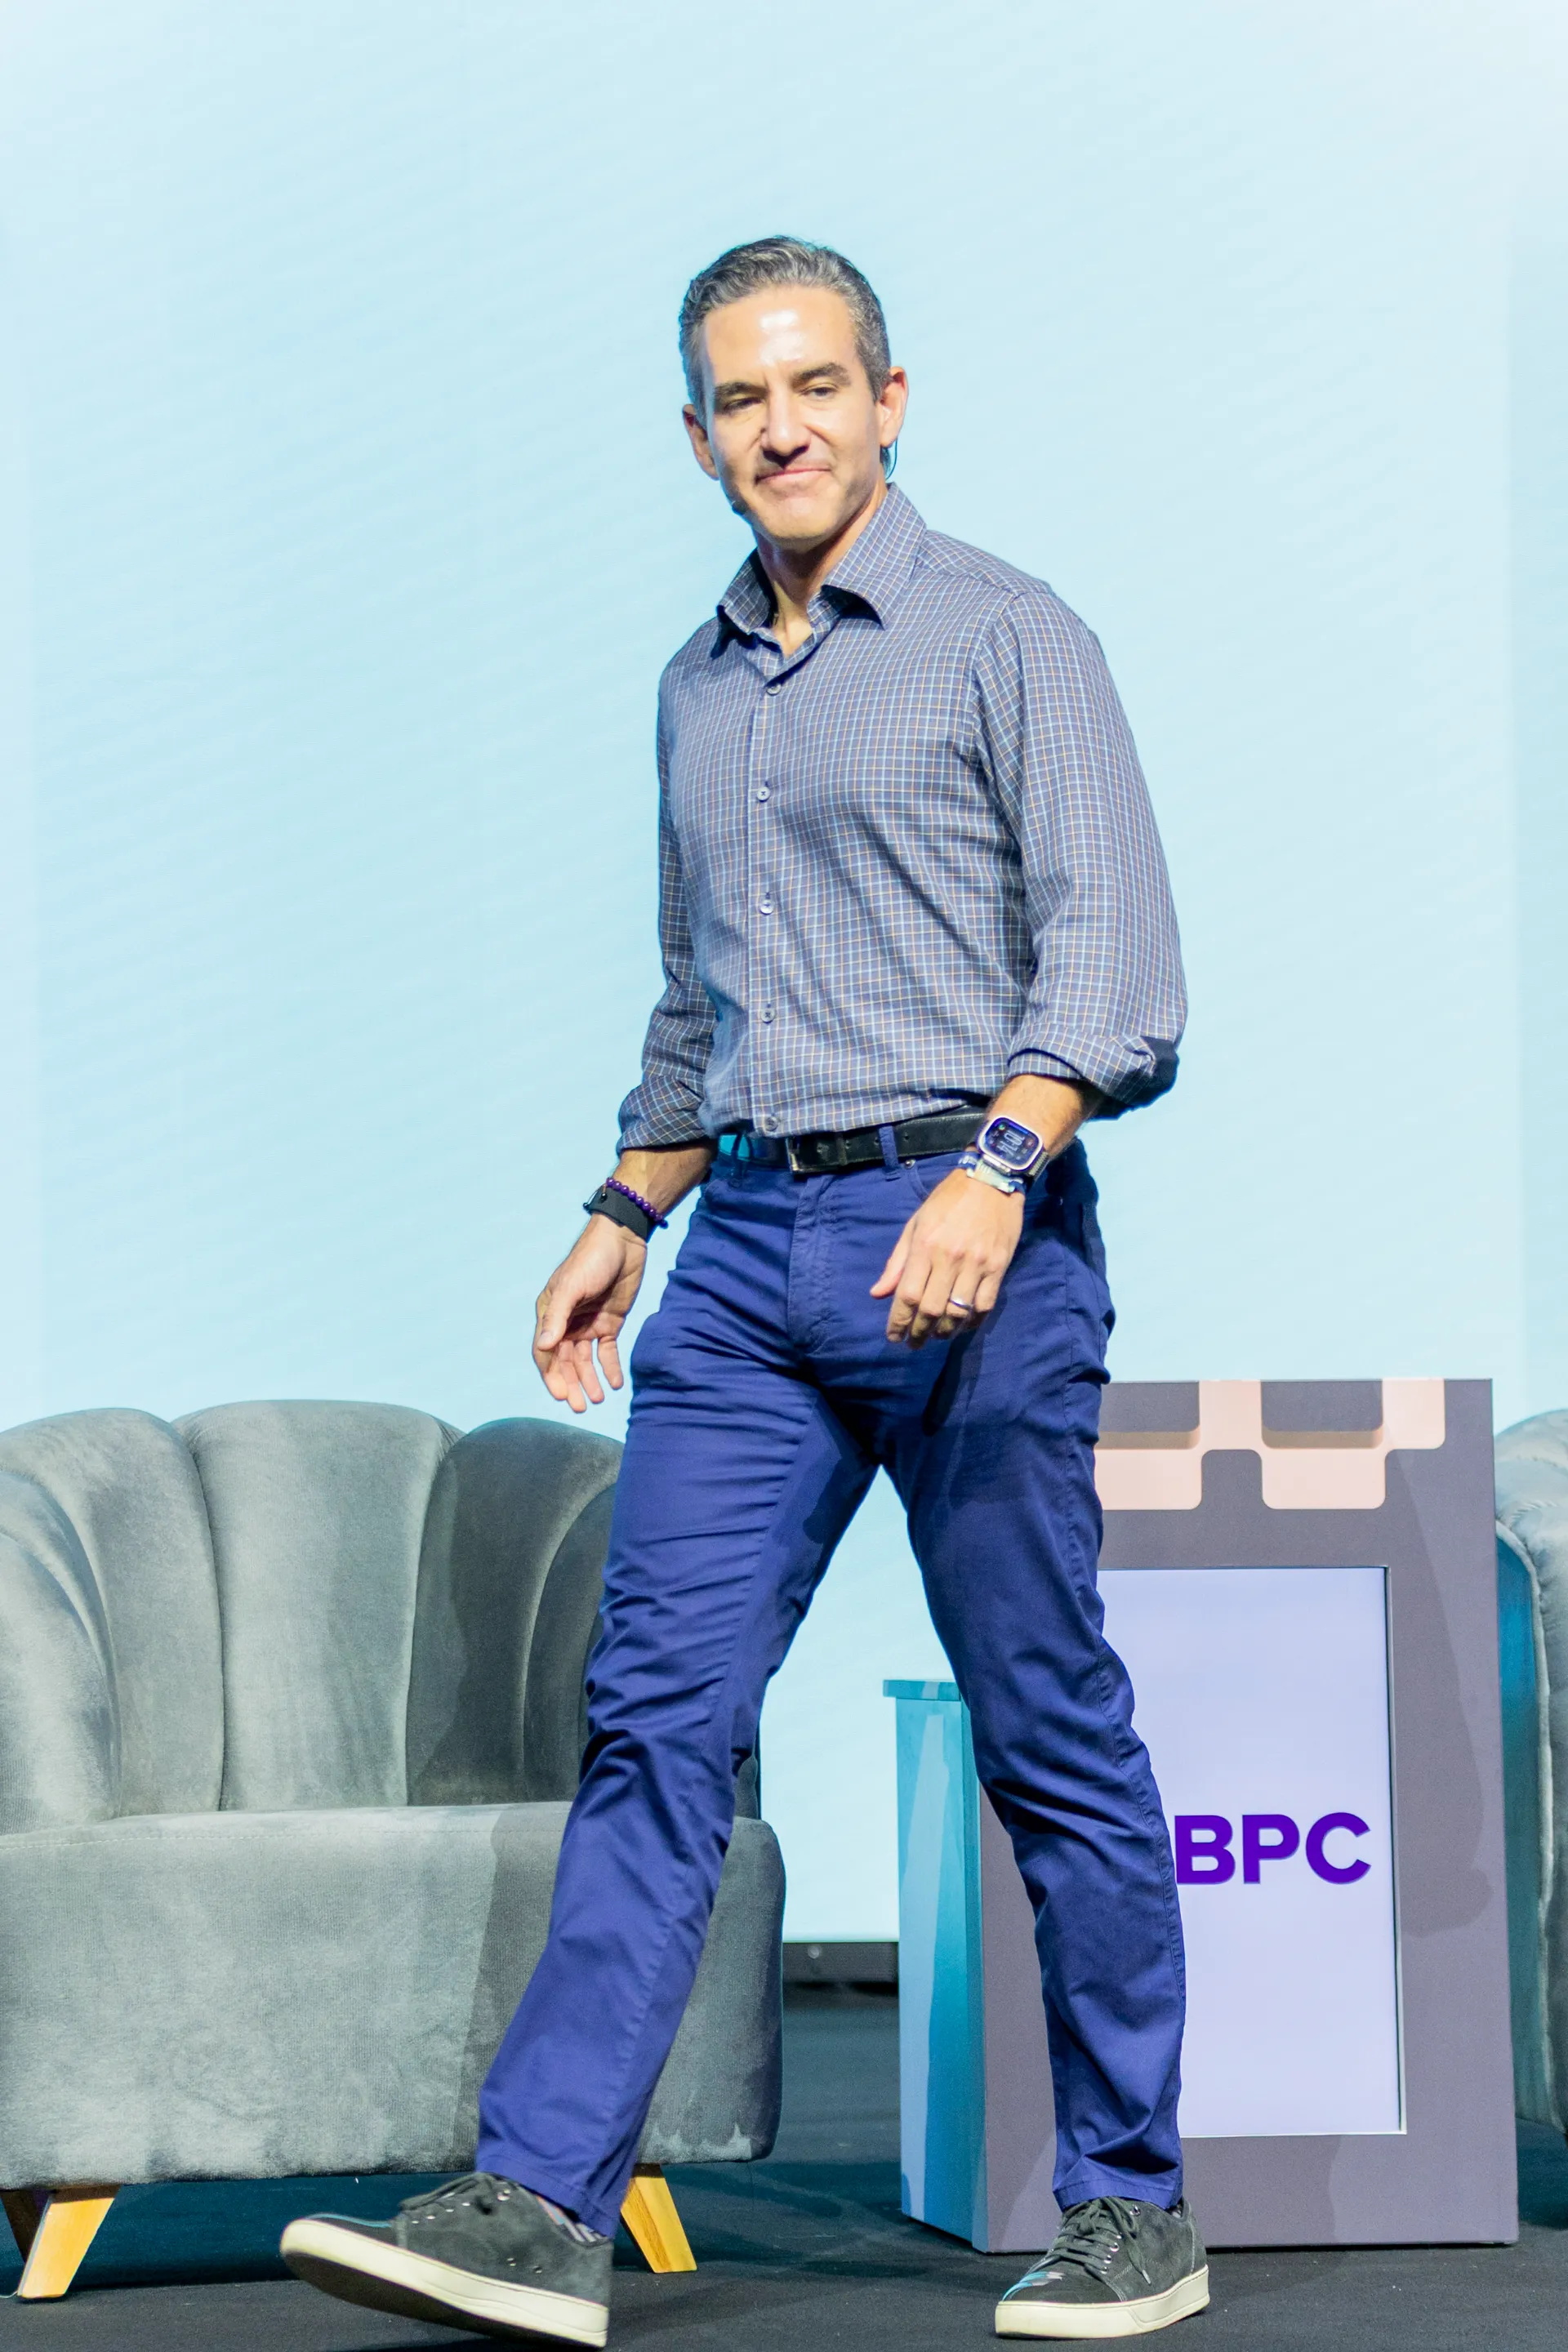
La intervención más política del Latam Fintech Market no estuvo en la tarima. Estuvo en el turno de preguntas.
Daniel Felipe Briceño, representante a la Cámara por Bogotá, se presentó ante David Vélez como egresado de la Alianza Educativa, la red de colegios que el fundador de Nu ha financiado. No era un legislador interpelando a un empresario: era un beneficiario de su filantropía preguntándole qué debe hacer el Congreso para que el potencial de los colombianos se traduzca en inversión, empleo e inclusión financiera.
La respuesta tuvo tres capas, y la tercera es la que explica a las otras dos.
La primera fue de método. Vélez sostuvo que la prioridad de su organización es que el cliente la quiera de manera casi fanática, y que esa es su métrica central. Trasladó el criterio: el Gobierno y el Congreso deberían medirse con la misma vara. Agilidad y facilidad en el servicio como estándar, no como aspiración.
La segunda fue de agenda legislativa. Su recomendación al Congreso fue remover barreras de entrada en salud, educación, servicios financieros e inteligencia artificial. La premisa: es la competencia entre privados la que le devuelve alternativas al ciudadano.
La tercera la dijo casi al pasar. El Gobierno no tiene competencia y, por eso, no tiene sentido de urgencia. Una empresa adopta tecnología porque si no lo hace la desplazan; el Estado no enfrenta esa amenaza. De ahí el rezago, y de ahí que su salida sea la cocreación con el sector privado.
El impuesto que premia al grande
La repregunta de Briceño fue al 4×1000, y ahí el intercambio dejó de ser conceptual. Vélez describió la distorsión con precisión: mover dinero entre cuentas propias en bancos distintos paga el gravamen; moverlo dentro del mismo banco, no. El efecto práctico es una ventaja estructural para los incumbentes, que retienen al cliente por costo y no por servicio. Lo describió como un impuesto caro que castiga a quien menos tiene y a quien apenas entra a la digitalización, y planteó mejorarlo, bajarlo o desmontarlo.
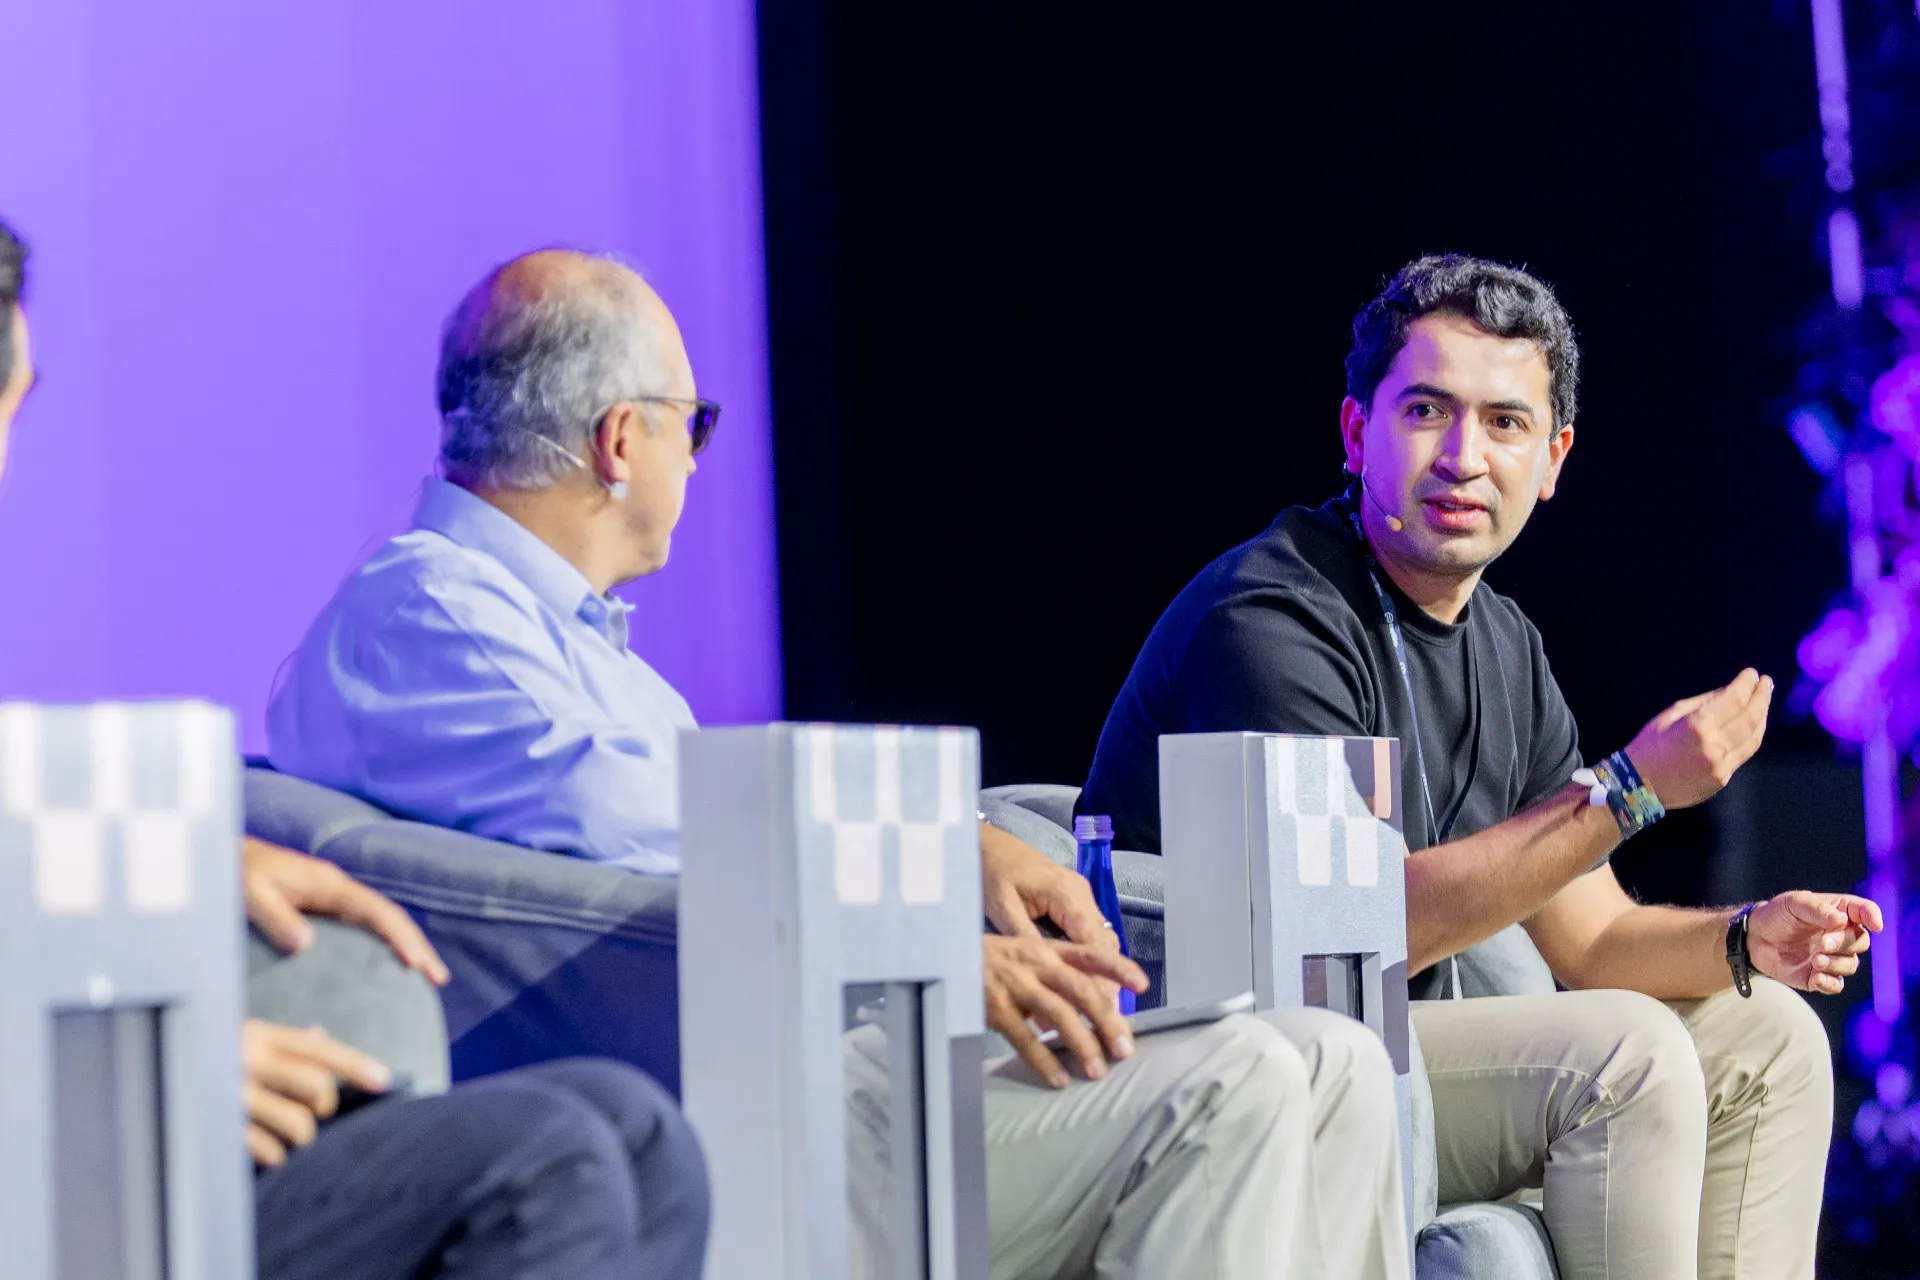
El dato que cierra el círculo no lo dio ninguno de los dos. Briceño radicó en julio una iniciativa que modifica el artículo 879 del Estatuto Tributario para que las transferencias entre productos financieros de un mismo titular queden exentas del gravamen, incluso entre entidades distintas. El hombre que preguntó ya tenía radicada la respuesta a la distorsión que Vélez describió.
Y hay un antecedente que agrava el diagnóstico: la exención automática de 350 UVT que aprobó la Ley 2277 de 2022 —unos $18,3 millones mensuales en 2026— sigue sin implementarse plenamente por dificultades técnicas. Los usuarios continúan bajo el esquema de cuenta única marcada. Una exención aprobada hace cuatro años que el sistema todavía no ejecuta es, en sí misma, la ilustración del argumento de Vélez sobre la urgencia.
Lo que viene después del banco en el bolsillo
El resto de su intervención ordenó el contexto. El teléfono móvil puso un banco en el bolsillo de cada persona; la inteligencia artificial, dijo, puede poner un banquero. Saber qué crédito conviene, cómo invertir o cómo pagar menos impuestos sigue siendo patrimonio de una minoría con asesoría. Nu cerró junio con 138,9 millones de clientes, 5,3 millones de ellos en Colombia.
Sobre ese telón anunció un plan de inversión de $5 billones para Colombia entre 2026 y 2030, en el quinto aniversario de la operación local. La cifra es la noticia comercial. El diagnóstico es la noticia política.
Vélez cerró con una imagen deportiva: el país va en el primer minuto y ha jugado bien. Ningún partido se gana en el primer minuto, y el que se confía temprano suele terminar corriendo detrás del marcador.