La primera modelación técnica del daño ya está sobre la mesa. La verdadera pregunta no es cuánto se perdió, sino quién va a pagar la reconstrucción.
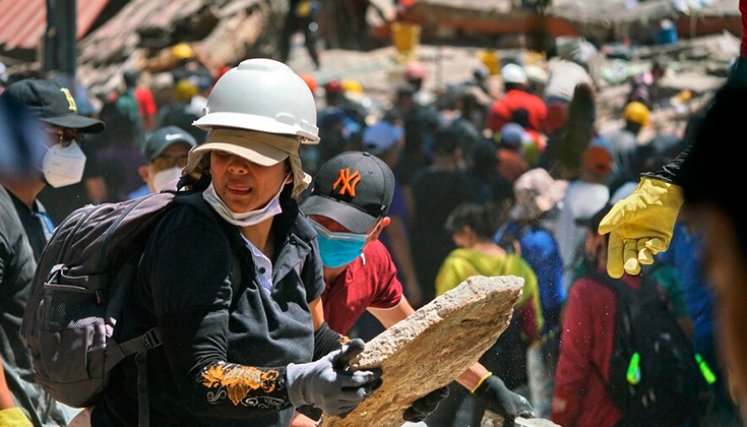
Hay una cifra y hay un vacío. La cifra la puso INGENIAR: Risk Intelligence el 14 de agosto: aproximadamente $30 billones de pesos, unos USD 9.500 millones, en pérdidas físicas directas por el terremoto del 10 de agosto en Chocó, Valle del Cauca, Risaralda, Quindío y Caldas. De ese total, $24.5 billones corresponden a edificaciones y $5.5 billones a infraestructura.
El trabajo lo firman Gabriel Bernal, Omar-Darío Cardona, Diana González y Sergio Herrera, y está modelado con CAPRA-ROBOT sobre el modelo de amenaza sísmica AIS 300 y los modelos de exposición de la E2050 y del GIRI-CDRI. Es, hasta hoy, la referencia técnica más consistente que tiene el país para dimensionar el desastre. Hay que decirlo con nombre propio: es ingeniería colombiana de primer nivel puesta al servicio de la decisión pública.
Ahora, el vacío.
Lo que la cifra no mide
La modelación cuantifica daño físico. Estructuras, redes, vías, plantas de tratamiento. No incluye lucro cesante ni producción perdida. El propio informe lo advierte: es una estimación temprana que no sustituye los procesos de inspección, valoración de daños ni ajuste de siniestros.
Traducción para quien toma decisiones: $30 billones es el piso, no el techo. La fábrica que paró tres semanas, el corredor vial que dejó de mover carga, el comercio que no facturó en Pereira ni en Cali —nada de eso está en la cuenta todavía.
El dato incómodo
Y aquí aparece la fractura estructural. Según Fasecolda, al primer trimestre de 2026 solo el 9,3 % de los hogares colombianos —1,66 millones de un total de 17,9 millones de viviendas ocupadas— contaba con algún tipo de protección aseguradora.
El gremio reportó 2.258.594 riesgos asegurados contra terremoto en el país. En los 105 municipios de siete departamentos identificados como zonas de alta afectación se contabilizan preliminarmente 442.514 riesgos asegurados: 277.308 hogares, 8.510 copropiedades, 128.359 riesgos privados y 28.337 riesgos públicos.
Contra $30 billones de daño modelado. Haga usted la cuenta de quién absorbe la diferencia.
El seguro no es un gasto: es infraestructura fiscal
Aquí está el punto que Colombia no ha querido discutir. Un país con alta exposición sísmica y baja penetración del seguro no traslada el riesgo: lo acumula en el presupuesto nacional. Cada punto de brecha de protección es un pasivo contingente del Estado.
El seguro cumple tres funciones que ningún decreto de emergencia reemplaza. Primero, liquidez inmediata: la indemnización llega sin esperar el ciclo presupuestal. Segundo, disciplina de riesgo: la prima castiga la construcción informal y premia la norma sismorresistente. Tercero, transferencia internacional: vía reaseguro, parte de la pérdida sale del país y no compite con salud, educación o pensiones por recursos públicos.
Gustavo Morales, presidente ejecutivo de Fasecolda, afirmó que la industria “está preparada para acompañar a los colombianos en el proceso de recuperación”. Le creo. El problema no es la capacidad del sector. Es que el 90,7 % de los hogares nunca lo contrató.
La advertencia que nadie debería archivar
El informe cierra con el dato que más debería inquietar a un ministro de Hacienda: esta pérdida equivale a un período de retorno de 40 años en la curva de Pérdida Máxima Probable del país. Es decir, un evento con 20 % de probabilidad de excedencia en 10 años y 70 % en 50 años.
No fue el peor terremoto posible para Colombia. Ni cerca. El perfil de riesgo nacional contempla escenarios menos frecuentes y considerablemente más severos.
La lectura de Acento: la reconstrucción del occidente colombiano se va a financiar de dos maneras —con póliza o con impuestos—. Hoy la balanza está inclinada hacia la segunda, y esa es una decisión de política pública, no una fatalidad. El país necesita un esquema de aseguramiento catastrófico del patrimonio público, incentivos reales al seguro de hogar y una discusión seria sobre coberturas paramétricas para municipios pequeños como los del Chocó, donde el daño relativo llegó al 19 % del valor expuesto. La próxima vez no habrá excusa técnica: los números ya existen. Solo falta la decisión.
Fuente: INGENIAR: Risk Intelligence, «Evaluación analítica de los daños ocasionados por el terremoto del 10 de agosto de 2026 en Colombia», 14 de agosto de 2026. Cifras de aseguramiento: Fasecolda.