El encarecimiento del aluminio, aranceles y la tasa de cambio apretaron los márgenes de Tecnoglass, conteniendo sus utilidades durante un trimestre de fuerte ex
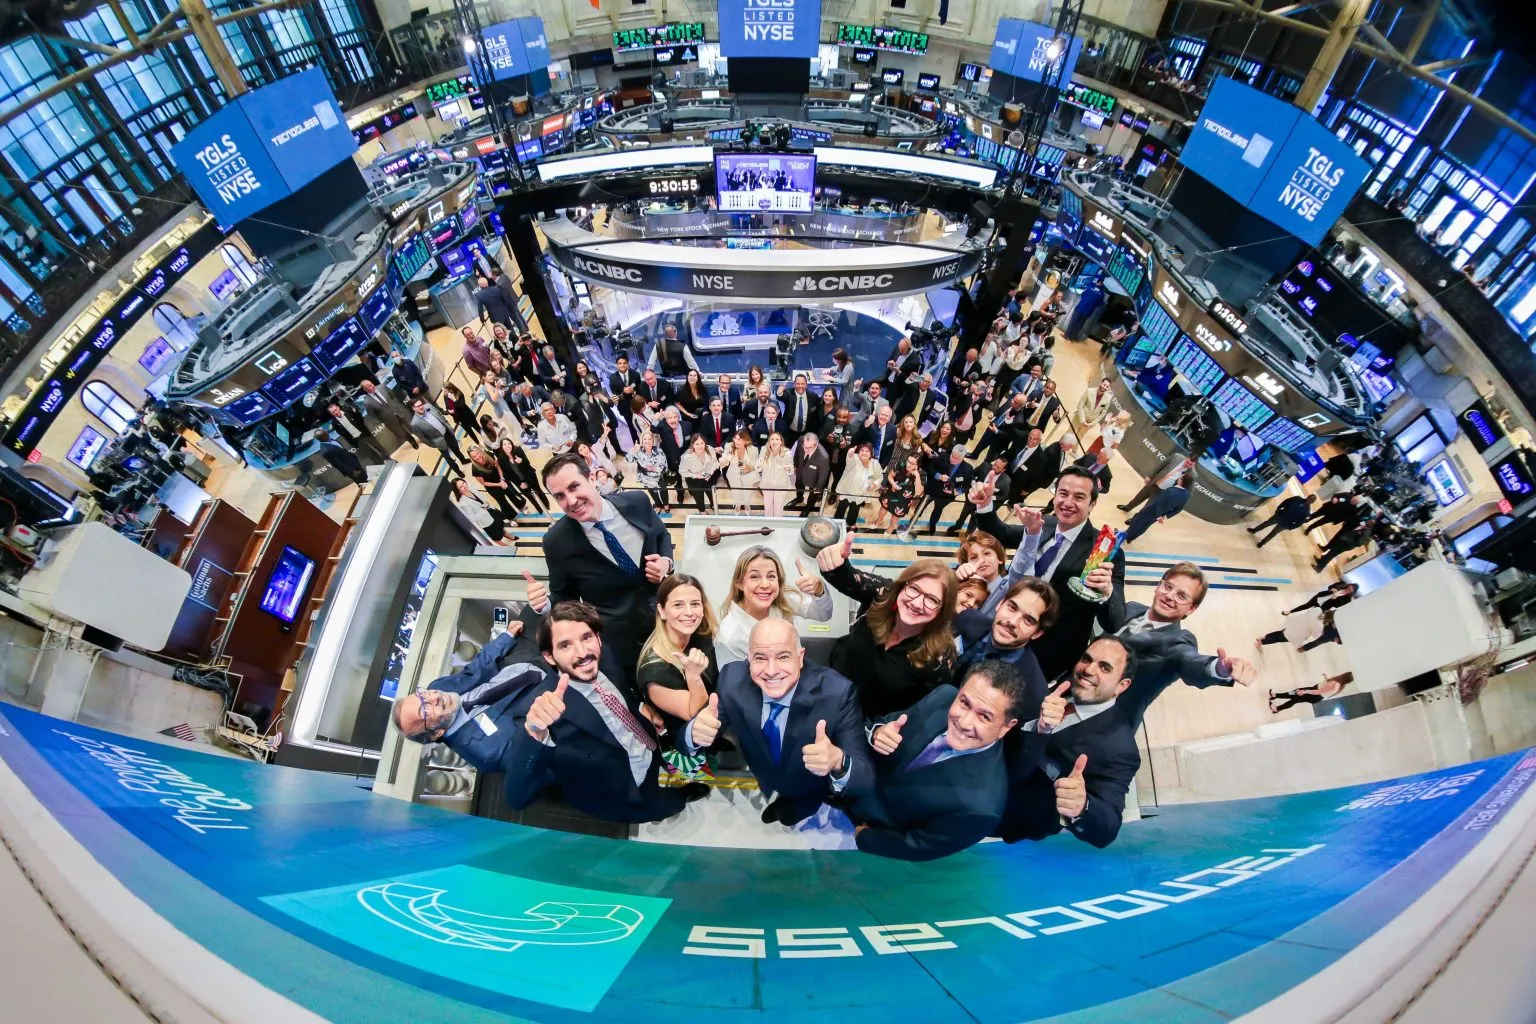
Tecnoglass alcanzó un récord histórico de ingresos al reportar US$295,3 millones en el segundo trimestre de 2026. Esta cifra representó un crecimiento anual del 15,6% frente al mismo periodo anterior, impulsada por una sólida demanda operacional.
Sin embargo, este desempeño comercial no se tradujo en mayores ganancias netas para la compañía. La utilidad neta descendió un 44%, al pasar de US$44,1 millones a US$24,5 millones, impactada por severas presiones en la estructura de costos.
El resultado operativo mostró dos dinámicas opuestas durante el trimestre analizado. Por un lado, las ventas físicas y la captación de clientes crecieron de forma constante, pero los márgenes de rentabilidad sufrieron un importante estrechamiento generalizado.
El Ebitda ajustado cayó a US$51,7 millones, ubicando el margen en 17,5% frente al 31,2% del año previo. Paralelamente, el margen bruto cedió terreno hasta situarse en un 37,3%, evidenciando el menor rendimiento sobre las ventas.
Factores externos explicaron la compresión de los indicadores de rentabilidad del fabricante. El precio promedio del aluminio en Estados Unidos escaló un 77% interanual, incrementando sustancialmente los costos de producción de la empresa para sus productos arquitectónicos.
La tasa de cambio también jugó un papel determinante en los balances. La apreciación del peso colombiano, que se fortaleció un 14% frente al dólar, encareció los costos operativos locales ejecutados por la compañía dentro del territorio nacional.
A estas variables se sumaron los aranceles de la Sección 232 aplicados en abril. Estas medidas tributarias generaron gastos extraordinarios por US$17 millones, elevando los gastos de administración y ventas hasta los US$73,4 millones en el trimestre.
“Entregamos ingresos récord reflejando una demanda saludable y una ejecución consistente”, afirmó José Manuel Daes, CEO de Tecnoglass. El directivo explicó que ya aplican acciones de precios y automatización para recuperar la rentabilidad paulatinamente.
Estrategias de contención operativa
Para contrarrestar el impacto inflacionario, la empresa inició un ajuste tarifario en mayo. Los directivos prevén que los beneficios de estos nuevos precios comiencen a reflejarse con mayor claridad a partir del tercer trimestre de 2026.
A la par, la dirección ejecutó reducciones de costos laborales durante el mes de junio. Esta medida busca optimizar procesos internos y absorber parte de los sobrecostos generados por las materias primas y los impuestos de importación.
En el frente comercial, el portafolio mostró un dinamismo sobresaliente en el mercado estadounidense. Tanto el segmento multifamiliar como el residencial unifamiliar registraron incrementos en ventas superiores al 15% durante este periodo trimestral.
El equipo directivo destacó que la cartera de pedidos alcanzó los US$1.380 millones. Este nivel de backlog marca una racha de crecimiento trimestral sostenido que se ha mantenido vigente desde el año 2021.
La expansión geográfica fuera de Florida impulsó la captación de nuevos clientes en la región. El desarrollo de showrooms, redes de distribución y líneas de vinilo permitió diversificar la presencia comercial dentro del territorio estadounidense.
Respaldo financiero y metas anuales
La posición financiera de Tecnoglass mantuvo niveles de liquidez sólidos por US$360 millones. Esta estructura comprende US$80,8 millones en efectivo disponible y US$280 millones utilizables mediante sus líneas de crédito bancario actualmente abiertas.
La deuda total cerró en US$225,4 millones, conservando un apalancamiento considerado prudente. La tasa de deuda neta sobre Ebitda ajustado se situó en 0,6 veces, respaldando la capacidad de pago y la estabilidad corporativa.
Durante este periodo, la empresa retornó valor a los inversionistas mediante capitalizaciones directas. La firma pagó US$6,7 millones en dividendos y conservó US$92,5 millones para su programa permanente de recompra de acciones ordinarias.
La compañía ajustó la guía de ingresos anuales entre US$1.080 y US$1.120 millones. La revisión obedece a los persistentes costos del aluminio y al peso fuerte, manteniendo intacta la proyección de demanda operacional.
Adicionalmente, la compañía destinó US$35,4 millones a inversiones de capital y proyectos de automatización. Estos recursos buscan instalar tecnologías operativas hacia final de año para reducir los costos fijos de manufactura de manera permanente.
El balance general deja ventas máximas junto al reto de recuperar la rentabilidad operativa. El comportamiento futuro de los márgenes dependerá de la efectividad de los precios revisados y del control estricto sobre la estructura de costos.