Cuatro codirectores votaron por dejar la tasa en 12%. Tres querían subirla 50 puntos básicos. Las minutas muestran que la discusión no terminó. Apenas se aplazó
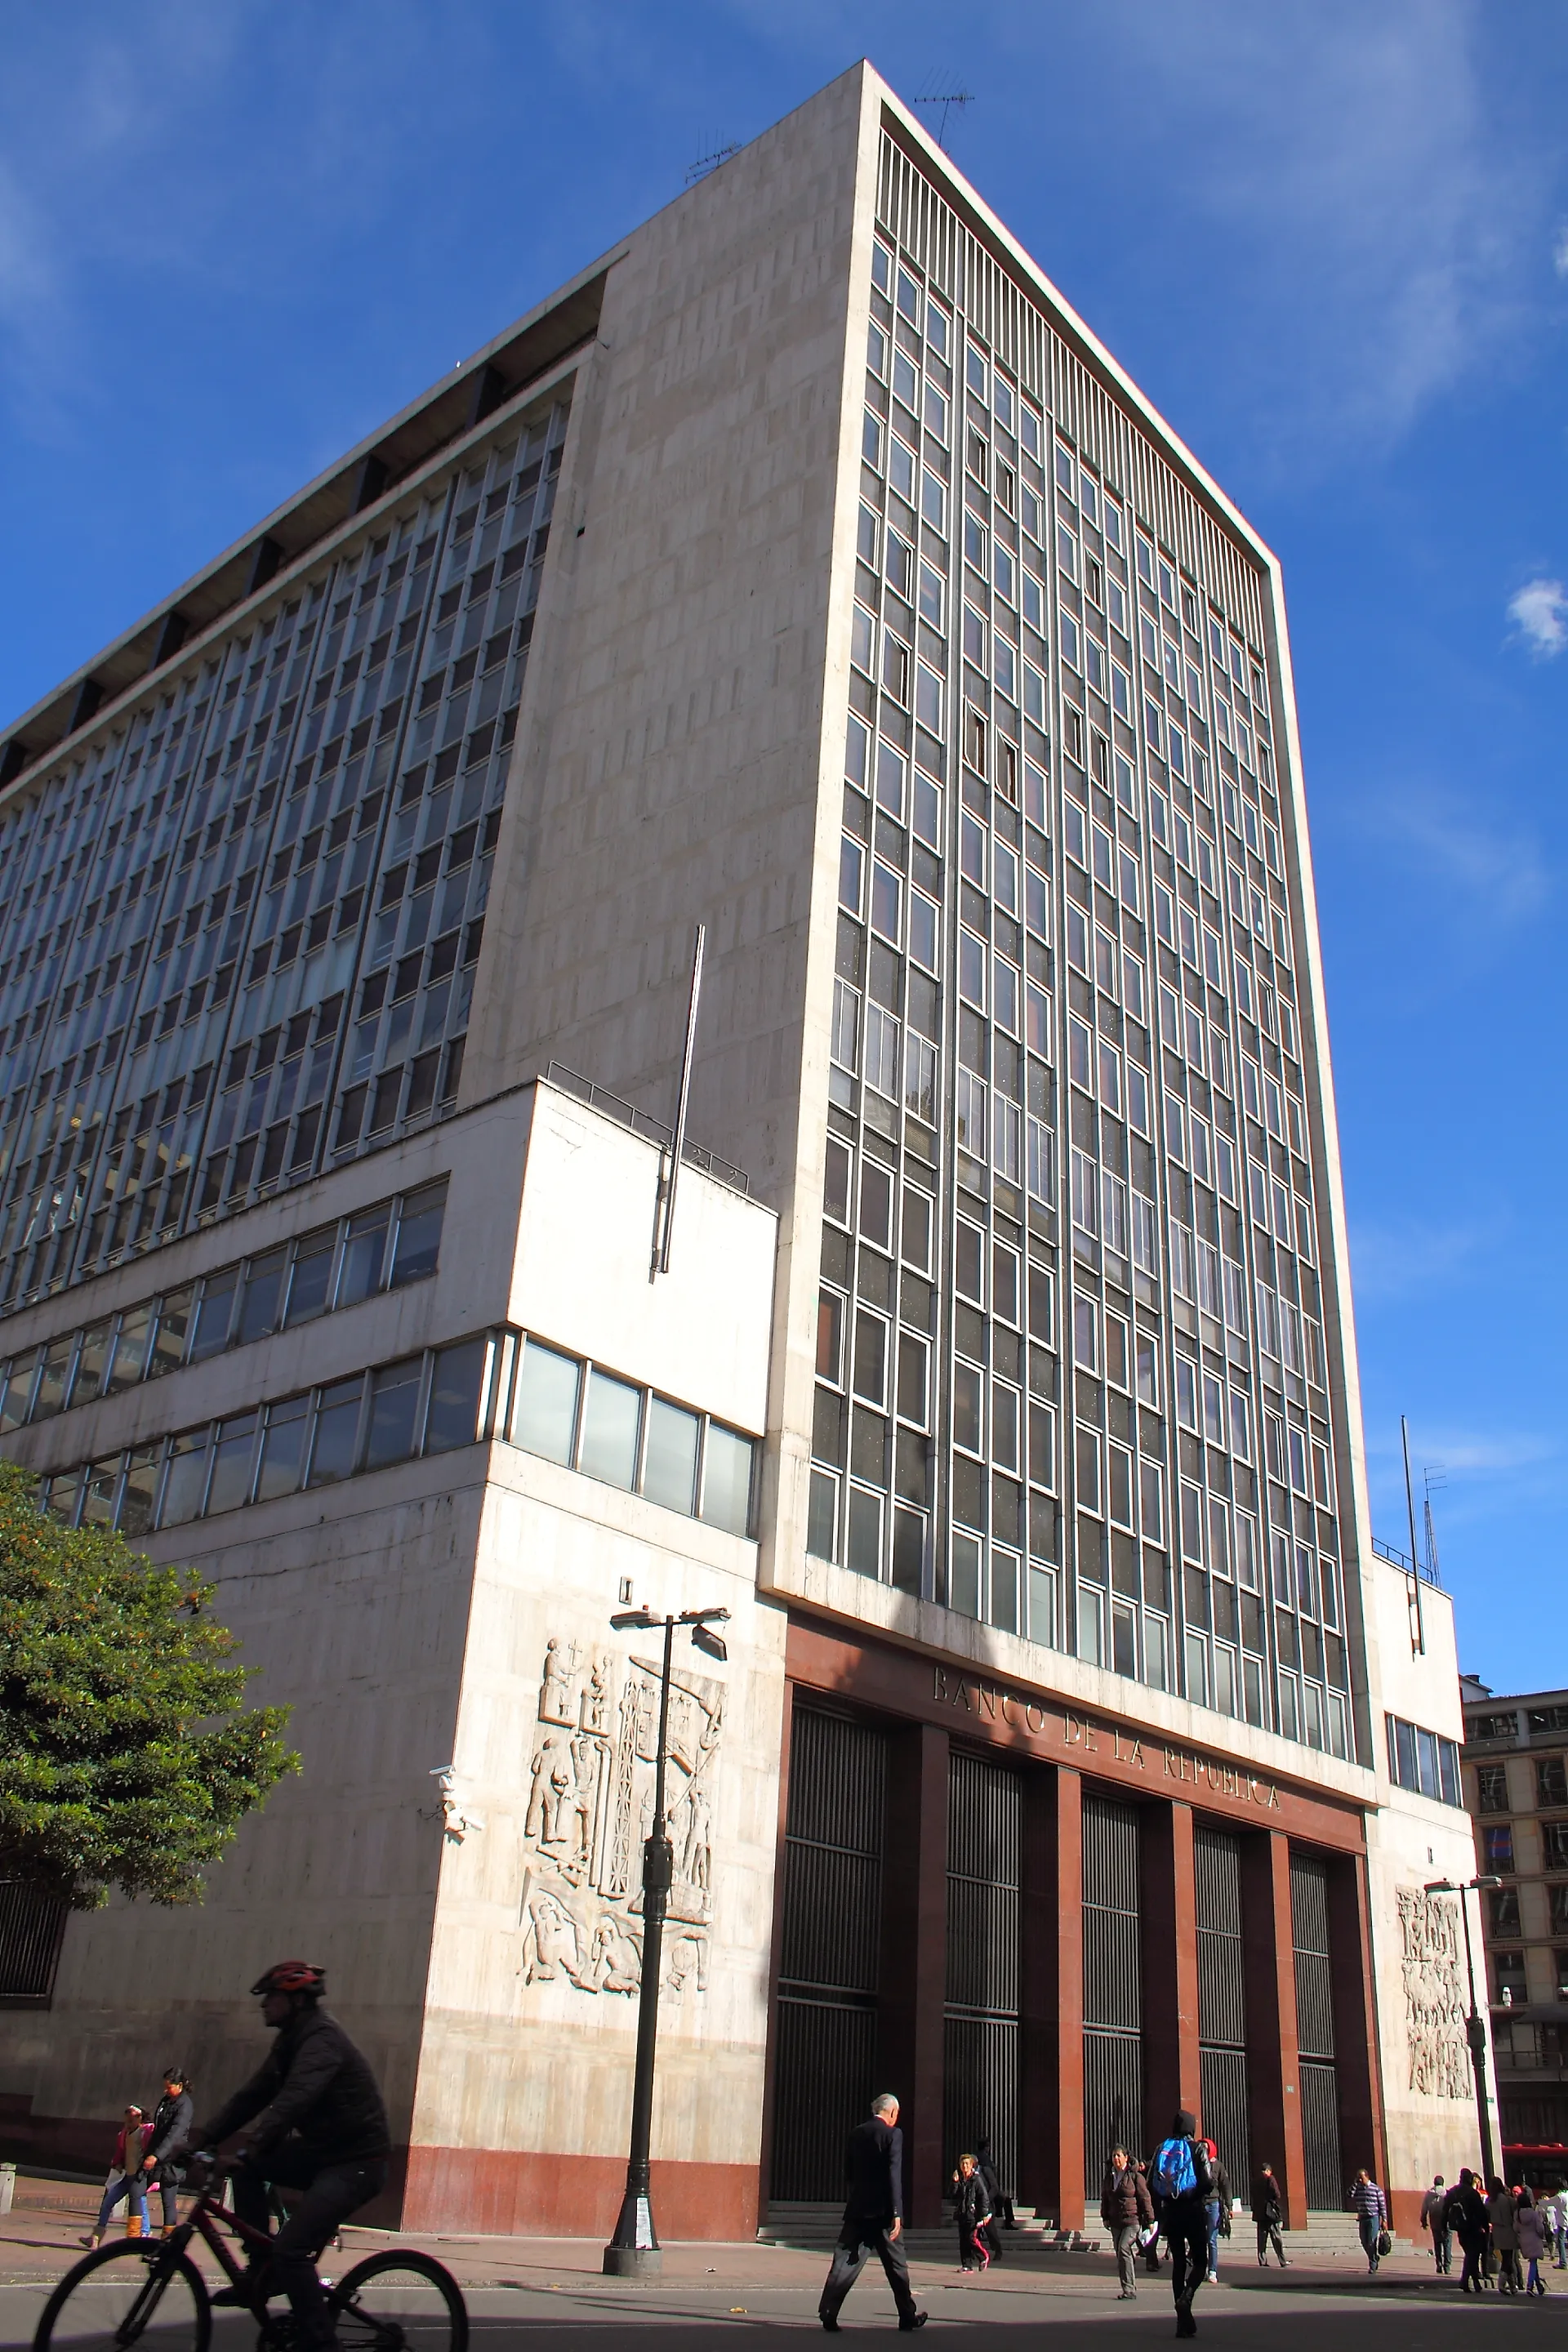
Una pausa no es un giro. Es un compás de espera con fecha de revisión. La Junta Directiva del Banco de la República decidió por mayoría mantener la tasa de intervención en 12% para agosto. Cuatro directores votaron a favor y tres por un incremento de 50 puntos básicos.
La decisión sorprendió al mercado, que descontaba un alza. La República señaló que la decisión fue contraria a lo que esperaba el mercado financiero. Quien lea el titular y concluya que el ciclo alcista terminó, leyó mal las minutas.
El punto de partida
La tasa subió 275 puntos básicos en el primer semestre, de 9,25% a 12,00%. Es el ajuste más agresivo desde el ciclo de 2022-2023. La inflación total de junio llegó a 6,1% —más del doble de la meta de 3,0%— y la inflación básica, sin alimentos ni regulados, se mantuvo en 6,0%.
Ese último dato es el eje del desacuerdo. Para unos, la estabilidad de la inflación básica indica que la demanda cede. Para otros, un 6,0% que no baja es persistencia, no estabilidad.
Por qué la mayoría prefirió esperar
Tres argumentos sostienen la posición de los cuatro. El primero es el rezago. La política monetaria opera con demoras de tres a seis trimestres. Subir 275 puntos y evaluar el resultado antes de subir más es ortodoxia, no timidez.
El segundo es la tasa de cambio. El Emisor destacó que la apreciación del peso ha superado la de otras monedas comparables de economías emergentes y ha moderado las presiones inflacionarias vía bienes importados. Un peso fuerte hace parte del trabajo que la tasa ya no tiene que hacer.
El tercero es el riesgo de exceso. La mayoría advirtió que nuevas alzas ampliarían el diferencial de tasas, atraerían capitales en busca de rendimiento y podrían generar una apreciación insostenible, con volatilidades inconvenientes para la economía. Ese es el escenario que ningún exportador quiere: tasa alta adentro, peso caro afuera.
A ello se suma que el repunte reciente viene de alimentos y regulados —choques de oferta— donde la tasa de interés tiene poco que hacer.
Por qué la minoría quería seguir subiendo
Los tres disidentes no discuten los datos. Discuten su interpretación. Sostienen que el peso se apreció por la caída de la prima de riesgo país y por factores locales, no por el diferencial de tasas. Si eso es cierto, el argumento cambiario de la mayoría pierde fuerza como razón para detenerse.
Su segundo frente son las expectativas. Según la encuesta de analistas de julio, las expectativas de inflación mediana para diciembre de 2026 y 2027 subieron a 6,6% y 5,0%, y las derivadas del mercado de deuda pública permanecieron por encima de 6,0% en todos los plazos.
Cuando las expectativas suben junto con la tasa nominal, la tasa real —la que efectivamente aprieta— sube menos de lo que parece.
El tercer frente es climático: la probabilidad de un Niño fuerte o muy fuerte supera el 95%. Para este grupo, actuar tarde ante un choque anunciado cuesta más que actuar temprano.
Lo que está en juego
Para quien decide, el mensaje operativo es simple: el costo del crédito corporativo no tiene piso a la vista y la estructuración de deuda a 2027 debe contemplar el escenario de 12,50%. El propio Leonardo Villar, gerente del Banrep, advirtió que las decisiones futuras dependerán de la nueva información disponible.
Hay un elemento que las minutas mencionan y el debate público ignora: la presión de demanda está asociada a un déficit fiscal que empuja en dirección contraria a la política monetaria. Mientras esa contradicción persista, el Emisor seguirá haciendo solo el trabajo de dos.
La puerta quedó entreabierta. Tres votos ya están del otro lado.