El Observatorio Financiero Rural advierte que el crédito agropecuario favorece grandes productores, amplía brechas territoriales y limita la inversión necesaria
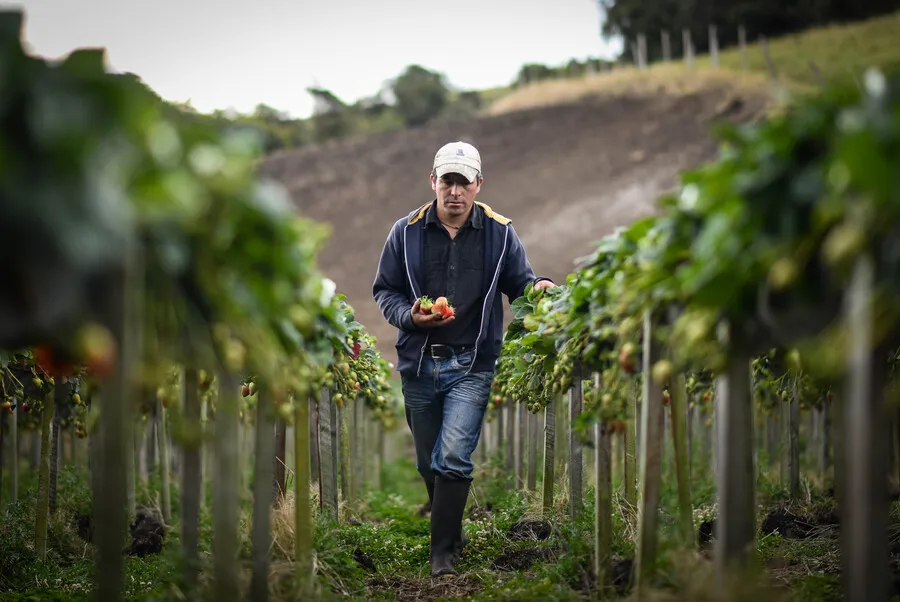
Colombia reconoce al agro como uno de los motores de su desarrollo económico, pero todavía conoce poco sobre la manera en que se financian quienes producen los alimentos. Esa falta de información está afectando la calidad de las políticas públicas y las decisiones del sistema financiero.
Esa es una de las principales conclusiones del Observatorio Financiero Rural (OFR), iniciativa de la Facultad de Ciencias Económicas y Administrativas de la Pontificia Universidad Javeriana, creada para recopilar y analizar información sobre crédito, producción, tierra y desarrollo rural.
El mayor problema para el Observatorio no es únicamente la disponibilidad de recursos. La dificultad radica en que el sistema financiero todavía conoce poco a los productores rurales, lo que limita su capacidad para evaluar riesgos y ampliar el acceso al crédito.
“Las políticas para el campo deben entender cómo funciona realmente la ruralidad. Muchas veces el problema no es que no exista crédito, sino que falta información”, explicó Jairo Andrés Rendón Gamboa, director del Observatorio Financiero Rural.
El análisis también identifica un cambio en la forma como se distribuyen los recursos destinados al agro. Aunque el crédito sigue llegando al sector rural, cada vez beneficia en mayor proporción a los grandes productores y reduce su participación entre los pequeños agricultores.
Además, el financiamiento está concentrándose en actividades relacionadas con la comercialización, mientras pierde espacio el crédito dirigido directamente a fortalecer la producción. Según el Observatorio, esta tendencia puede afectar la capacidad del país para aumentar su oferta agropecuaria.
Un crédito menos productivo
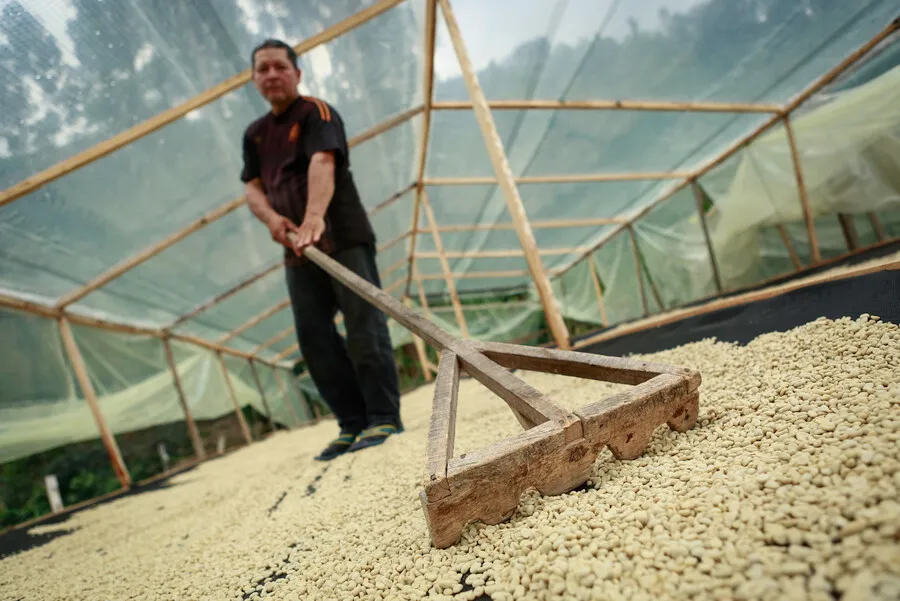
El caso del café refleja esa transformación. Aunque continúa siendo uno de los principales productos agrícolas y de exportación de Colombia, recibe apenas el 4% del crédito agropecuario, una cifra que plantea interrogantes sobre las prioridades del financiamiento, según el Observatorio.
Rendón sostiene que aumentar la competitividad exige créditos orientados a inversiones de largo plazo. Cuando la mayor parte de los recursos financia el funcionamiento diario de las actividades productivas, resulta más difícil incorporar tecnología, ampliar infraestructura o elevar la productividad.
El estudio también evidencia profundas diferencias entre los territorios. Tras segmentar los municipios colombianos, el Observatorio identificó 94 localidades con condiciones críticas para acceder al crédito, caracterizadas por mayores tasas de interés y menor presencia de garantías financieras.
Muchos de esos municipios coinciden con regiones afectadas durante décadas por el conflicto armado y con rezagos sociales y económicos. Allí también persisten diferencias importantes entre hombres y mujeres para acceder al sistema financiero en condiciones similares.
El Observatorio señala que las barreras no dependen solo de la ausencia de sucursales bancarias. Buena parte del problema está en la limitada información disponible sobre quienes producen en el campo, donde predomina el uso de efectivo y muchos agricultores trabajan tierras ajenas.
Mientras una entidad financiera puede consultar con facilidad el historial crediticio de un ciudadano urbano, en amplias zonas rurales carece de herramientas para medir el comportamiento financiero de los productores, lo que incrementa la percepción de riesgo al otorgar préstamos.
Información para cerrar brechas
“Si el banco no conoce al productor, simplemente no le presta”, afirmó Rendón. Sin embargo, agregó que cooperativas, comercializadores y almacenes agropecuarios poseen información útil que todavía permanece por fuera del sistema financiero formal.
Integrar esos datos permitiría reducir la incertidumbre para las entidades financieras, disminuir costos de evaluación y ampliar las posibilidades de crédito para miles de productores que hoy permanecen excluidos, pese a desarrollar actividades económicas permanentes en sus regiones.
Otro hallazgo del Observatorio muestra una diferencia persistente entre hombres y mujeres rurales. Las productoras pagan, en promedio, tasas de interés cercanas al 25% para créditos productivos similares, superiores a las que enfrentan los hombres.
Aunque las causas continúan en estudio, los investigadores encontraron que la propiedad de la tierra y el acceso al Fondo Agropecuario de Garantías (FAG) influyen de forma importante sobre esas diferencias en las condiciones de financiamiento.
“Hemos encontrado que en los municipios donde el Fondo Agropecuario de Garantías tiene mayor participación, las brechas entre hombres y mujeres se reducen”, señaló Rendón, quien considera que ese instrumento puede fortalecer una inclusión financiera más equitativa.
El Observatorio espera que gobiernos, entidades financieras, organismos de cooperación y organizaciones rurales utilicen esta información para diseñar políticas y productos más ajustados a las condiciones del campo colombiano, con decisiones sustentadas en evidencia y no únicamente en percepciones.
Para Rendón, mejorar el financiamiento rural trasciende al sector agropecuario. “El agro tiene un potencial enorme para generar desarrollo, reducir desigualdades y fortalecer la economía colombiana, pero si no resolvemos los cuellos de botella del financiamiento, ese potencial seguirá sin materializarse”.