La Junta Directiva incrementó el interés al doce por ciento en votación dividida, desatando críticas oficiales y sorpresa en los analistas financieros locales.
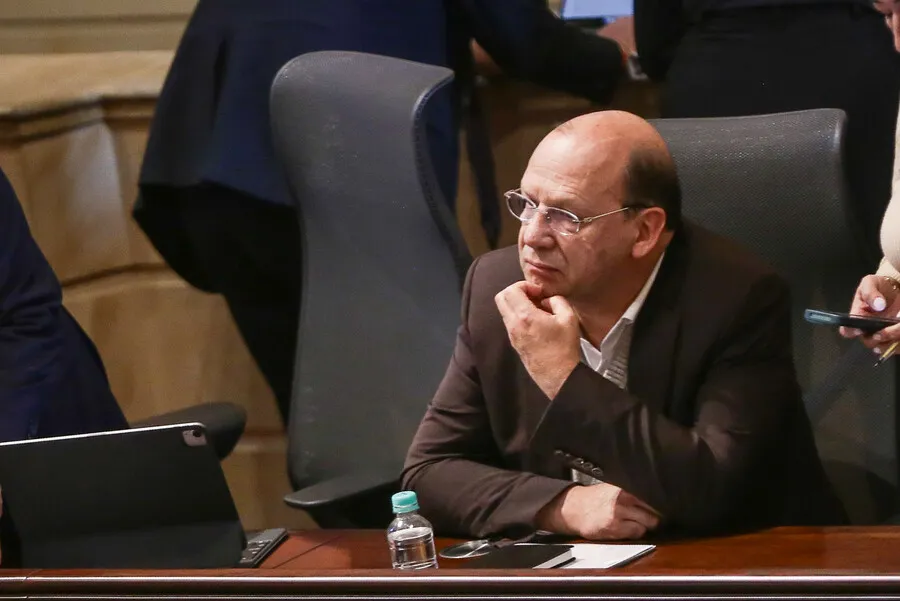
La máxima autoridad monetaria de Colombia sorprendió al mercado financiero local con un incremento drástico en sus tasas de referencia. El endurecimiento del crédito busca frenar el avance de la inflación en un entorno internacional de marcada incertidumbre global.
El ajuste de 75 puntos básicos sitúa el interés en 12% en términos anuales. Cuatro codirectores respaldaron la opción restrictiva, dos propusieron un recorte moderado y un miembro votó por mantener la estabilidad actual.
Esta marcada fragmentación interna refleja las dificultades metodológicas para interpretar los datos de la coyuntura macroeconómica. La dispersión de posturas de la junta genera preocupación técnica debido a su impacto sobre las decisiones de inversión privada.
Los pronósticos técnicos del equipo económico revelan que la inflación total mantiene una tendencia alcista muy preocupante. El indicador anualizado se ubicó en mayo en cinco coma ochenta y cuatro por ciento según los registros estadísticos.
La inflación básica, que excluye los rubros de alimentos y servicios regulados, alcanzó un complejo 6% general. Esta cifra duplica los niveles de la meta de largo plazo fijada por el banco central: 3%.
Las expectativas inflacionarias de los agentes económicos y los mercados de deuda pública muestran una volatilidad persistente este año. Los incrementos se registran en todos los plazos analizados, complicando las proyecciones financieras de las corporaciones locales.
Riesgos globales y metas lejanas
El entorno internacional aporta factores de riesgo significativos por los conflictos geopolíticos activos en el Medio Oriente asiático. Estas tensiones presionan los valores globales de los combustibles refinados y los fertilizantes agrícolas importados por el país.
El gerente general del Emisor, Leonardo Villar, defendió la necesidad de aplicar esta medida contractiva de manera oportuna. Los efectos reales de este incremento monetario se observarán formalmente en los próximos períodos anuales correspondientes a 2027.
La convergencia plena hacia el objetivo del 3% solo se consolidaría durante el transcurso del año 2028. La política monetaria opera bajo rezagos estructurales complejos que impiden observar variaciones positivas en el corto plazo macroeconómico.
El centro de estudios económicos ANIF destacó la inusual dispersión de pronósticos que rodea las decisiones del emisor central. Solo seis de veinte analistas consultados por el centro de pensamiento anticiparon correctamente la magnitud del incremento aprobado.
La brecha entre un alza de setenta y cinco puntos básicos y un recorte de cincuenta evidencia tensiones conceptuales profundas. Las votaciones unánimes del pasado dieron paso a un disenso recurrente que inyecta volatilidad a los mercados financieros.
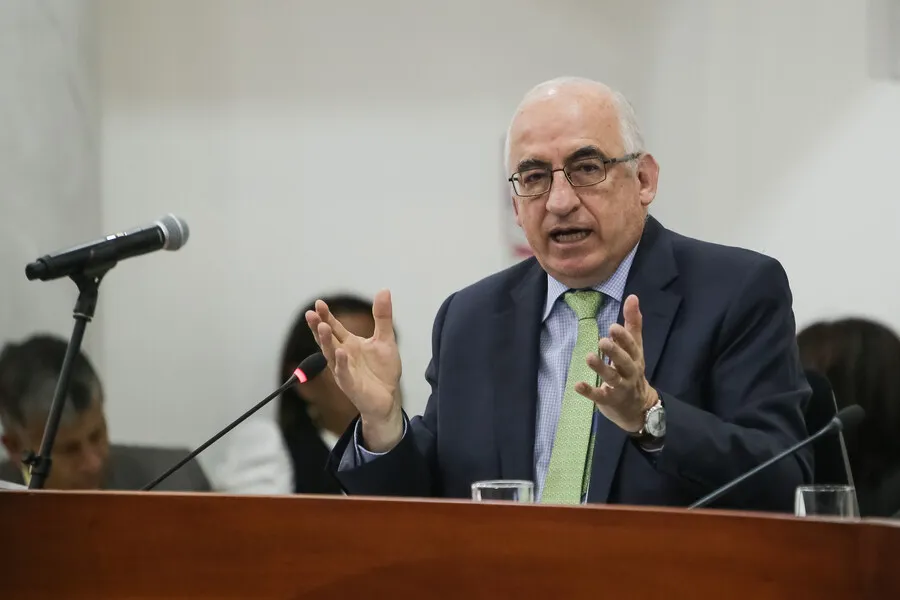
El Ministerio de Hacienda, liderado por Germán Ávila, manifestó de forma contundente su desacuerdo institucional con el incremento decretado. El jefe de las finanzas públicas considera desacertada la postura mayoritaria asumida por los miembros de la junta.
Impacto productivo y debate fiscal
El Gobierno nacional argumenta que estas tasas elevadas generan presiones contractivas sobre un aparato productivo que muestra recuperación económica. La administración central propuso una reducción de cincuenta puntos básicos para estimular el consumo de los hogares colombianos.
Ávila insistió en la importancia de consolidar la dinámica de expansión productiva mediante indicadores macroeconómicos favorables observados recientemente. El debate expone las diferencias estructurales entre la ortodoxia del banco central y las necesidades políticas del ejecutivo nacional.
El análisis de ANIF sugiere que la fragmentación interna responde a cambios recientes en la composición de la junta directiva. El disenso persistente debe fundamentarse en criterios técnicos rigurosos para evitar confusiones en los agentes del mercado local.
El control estricto de la inflación permanece como la prioridad institucional absoluta para el Banco de la República actualmente. Las tasas de interés elevadas se mantendrán vigentes por un período de tiempo superior al estimado inicialmente por analistas.
El reto principal de la economía colombiana radica en embridar los precios sin deteriorar el crecimiento del producto interno bruto (PIB). El rumbo futuro de las tasas dependerá del comportamiento de los precios, la situación fiscal y el contexto externo.
El mensaje final de las autoridades monetarias es contundente al señalar que la estabilidad de precios locales no es negociable. El camino hacia la meta inflacionaria será más prolongado y complejo de lo que anticipaban los modelos económicos tradicionales.