Expertos plantean financiar la vejez con consumo, vivienda y ahorro infantil ante el colapso silencioso de la cobertura pensional colombiana.
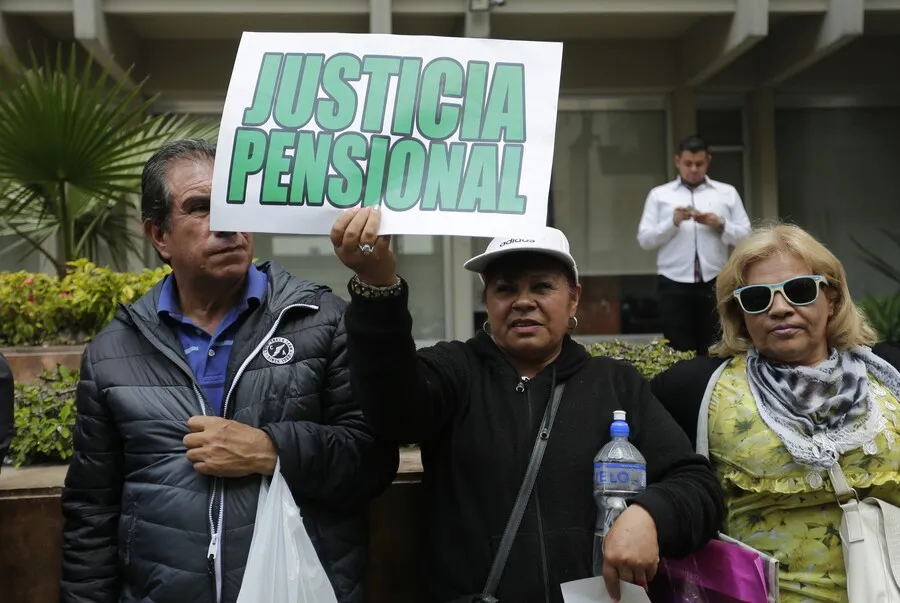
Expertos plantean financiar la vejez con consumo, vivienda y ahorro infantil ante el colapso silencioso de la cobertura pensional colombiana.
Colombia llegó a un punto incómodo en materia pensional: cada vez hay más adultos mayores, pero menos posibilidades reales de que logren pensionarse. Y mientras el país discute reformas, subsidios y edad de jubilación, comenzó a abrirse paso otra idea más disruptiva: financiar la vejez desde las compras diarias, el nacimiento y hasta la vivienda propia.
El debate tomó fuerza durante el II Foro Longevidad y Centenarios: La Oportunidad del Siglo XXI, realizado en Barranquilla, donde expertos pusieron sobre la mesa una preocupación que empieza a rondar en silencio los despachos técnicos: el sistema tradicional ya no alcanza para sostener el envejecimiento acelerado del país.
Las cifras que expuso la exdirectiva de Colpensiones y cofundadora de la Asociación Nacional de la Economía de la Longevidad (Andel), Marisol Acosta Garibello, terminaron alimentando la inquietud. Apenas 2,2 millones de personas han logrado pensionarse en Colombia. Eso equivale solamente al 28,5 % de los adultos mayores.
El otro dato resultó aún más inquietante. Cerca de 2,5 millones de personas mayores no cuentan con ninguna protección económica. Ni pensión, ni subsidio suficiente, ni ahorro. Un vacío que ya representa el 38,6% de esa población y que amenaza con crecer en los próximos años.
Detrás de esas cifras hay un problema estructural: la informalidad laboral, los bajos aportes y una población que vive más tiempo. El resultado es un sistema sometido a presiones fiscales crecientes, mientras millones de trabajadores llegan a la vejez sin semanas suficientes para jubilarse.
La pensión del mercado
En medio de ese panorama apareció una de las propuestas que más comentarios despertó en el foro: convertir parte del consumo diario en ahorro pensional automático. La idea fue bautizada como “pensión-consumo” y busca aprovechar la facturación electrónica para alimentar cuentas individuales de seguridad social.
El mecanismo sería relativamente simple. Cada vez que una persona haga una compra formal, el sistema desviaría automáticamente el 1 % de ese consumo hacia una cuenta de ahorro pensional vinculada al ciudadano. Desde alimentos hasta electrodomésticos entrarían dentro del esquema.
La Dian jugaría un papel central porque la facturación electrónica permitiría rastrear cada operación comercial. Así, mientras el consumidor compra, el sistema acumularía pequeños aportes de manera automática para fortalecer el ahorro de largo plazo.
La propuesta busca resolver un problema histórico del sistema colombiano: millones de personas trabajan, consumen y producen ingresos, pero nunca cotizan formalmente. En otras palabras, el ciudadano participa de la economía todos los días, aunque no necesariamente del sistema pensional.
El planteamiento también intenta responder a otra realidad incómoda: el envejecimiento ya no puede financiarse únicamente desde el empleo formal. Los expertos sostienen que depender exclusivamente de salarios y cotizaciones tradicionales dejó de ser suficiente para sostener la protección futura.
Por eso el debate empezó a moverse hacia fórmulas menos convencionales. La lógica detrás de estas iniciativas es que la vejez debe construirse desde mucho antes y mediante distintas fuentes de acumulación económica, no solamente desde la relación laboral clásica.
Ahorro desde la cuna
Otra propuesta que comenzó a ganar espacio apunta todavía más atrás: ahorrar para la vejez desde el nacimiento. El modelo plantea crear un capital semilla inicial que permanezca invertido durante décadas mediante interés compuesto.
Según los cálculos presentados en el foro, un millón de pesos invertido al 7% anual podría transformarse en cerca de 80 millones de pesos cuando la persona cumpla 65 años, incluso sin realizar aportes adicionales durante toda su vida.
La idea intenta aprovechar el factor tiempo. Mientras más temprano empiece el ahorro, menor sería la dependencia futura de subsidios estatales o de una pensión tradicional. En el fondo, el mensaje es que el sistema actual ya no garantiza cobertura suficiente por sí solo.
El debate también alcanzó a la vivienda. Los expertos recordaron que el 57 % de los adultos mayores en Colombia tiene vivienda propia completamente pagada. Ese patrimonio, aunque valioso, permanece inmovilizado y muchas veces no genera ingresos para sostener la vejez.
Por eso comenzó a mencionarse nuevamente la figura de la hipoteca inversa. El mecanismo permitiría convertir la vivienda en un flujo mensual de recursos para el propietario mientras continúa habitándola. Una especie de pensión financiada con el patrimonio acumulado durante décadas.
Sin embargo, la propuesta también despierta resistencias culturales y familiares. En Colombia, la vivienda suele entenderse como herencia para los hijos, no como una herramienta financiera para financiar el retiro. Ahí aparece uno de los principales choques alrededor de esta alternativa.
Mientras tanto, el país enfrenta una presión demográfica creciente. El estudio Revolución Silver mostró que buena parte de los adultos mayores todavía depende de ingresos laborales informales para sobrevivir, incluso después de la edad de retiro.
El debate apenas comienza, pero deja una señal clara: el país ya empezó a preguntarse si la pensión del futuro seguirá saliendo únicamente del salario mensual o si terminará construyéndose, poco a poco, desde cada compra cotidiana, cada ahorro temprano y cada activo acumulado durante toda la vida.