Colombia tiene uno de los mercados de vivienda más caros de la OCDE y uno de los más inaccesibles de América Latina. No es coyuntura: es arquitectura. Hay un da
Colombia tiene uno de los mercados de vivienda más caros de la OCDE y uno de los más inaccesibles de América Latina. No es coyuntura: es arquitectura.
Hay un dato que resume mejor que cualquier discurso el estado del acceso a vivienda en Colombia: el 40,4% de los hogares colombianos vive en arriendo o subarriendo, lo que equivale a más de 21 millones de personas.
No es el dato de un país en desarrollo incipiente. Es el dato de una economía que lleva una década encareciendo el techo sin construir las condiciones para que sus ciudadanos lo puedan comprar.
La tesis de este análisis es precisa: Colombia no enfrenta una crisis de vivienda circunstancial, sino una falla estructural en la que convergen oferta insuficiente, crédito costoso, política pública inconsistente y una posición comparativa que debería incomodar a cualquier tomador de decisiones. Los datos internacionales lo confirman. Los nacionales lo gritan.
El precio: sextos en el mundo en encarecimiento
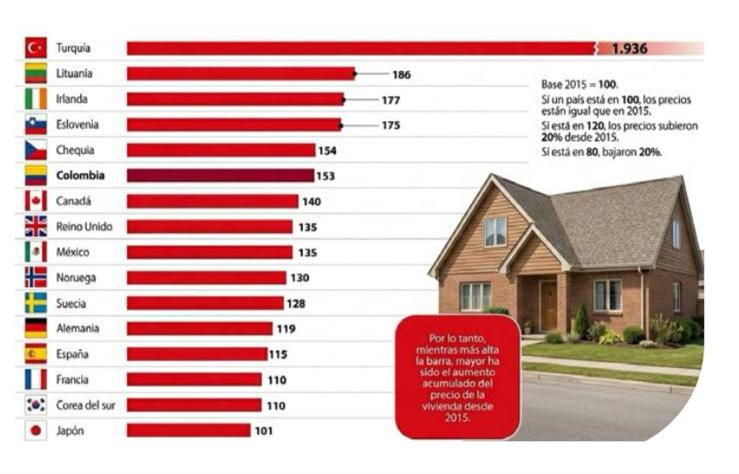
El índice de la OCDE sitúa a Colombia como el sexto miembro del bloque con mayor encarecimiento en el valor de la vivienda desde 2015, con un índice de 153. El dato equivale a un alza del 53% respecto a ese año base.
Encima de Colombia aparecen Turquía, Lituania, Irlanda, Eslovenia y República Checa. Debajo, economías como Canadá, Reino Unido, Alemania, España o Francia.
Y los arriendos acompañaron la tendencia. Según los mismos datos de la OCDE, los alquileres en Colombia subieron un 49,9% en el mismo periodo. Comprar y arrendar, ambos más caros.
Para dimensionarlo: ese 53% no es una cifra abstracta. Significa que el colombiano que hoy quiere comprar la misma vivienda que costaba 100 millones de pesos en 2015 necesita 153 millones.
Si sus ingresos no crecieron en la misma proporción, y para la mayoría de los hogares no lo hicieron, la brecha entre ingreso y acceso se amplió. Eso es lo que los economistas llaman deterioro de la asequibilidad.
La trampa del arrendatario
La regulación colombiana limita el incremento anual del arriendo al IPC del año anterior. En 2025, la inflación fue del 5,10%. Sin embargo, el indicador El Libertador-Davivienda muestra que en febrero de 2026 los cánones de arrendamiento crecieron un 7,8% anual en casas y un 5,2% en apartamentos.
El mecanismo de evasión es simple y legal. El propietario pide el inmueble, lo oferta de nuevo en el mercado libre y establece el precio que considera adecuado. La ley protege al inquilino ya instalado; no puede proteger al que busca dónde llegar.
Esta situación se explica porque los propietarios consideran que el arriendo debe subir más que la inflación. Así que recuperan el inmueble para arrendárselo a otra persona con el ajuste que estiman conveniente. Inmuebles que no estaban en el mercado entran con precios más altos.
La regulación, en la práctica, produce un efecto perverso: congela el precio para el inquilino actual pero libera el precio para el próximo.
Colombia, el último de la OCDE en propiedad
Si el encarecimiento preocupa, la tasa de propiedad alarma más. Colombia se ubica entre los países con las tasas de vivienda propia más bajas de la OCDE.
La cifra de tenencia es de 46,2%, muy por debajo del promedio del bloque, que se encuentra en 71,1%. Solo Alemania y Suiza están por debajo. Rumania lidera con 95,5%, le siguen Hungría con 90,9%, Eslovaquia y Lituania con tasas superiores al 90%.
El contraste regional también es revelador. México, el otro país latinoamericano que aparece en la lista, figura con una cifra de 68,3% de propietarios, 22 puntos porcentuales por encima de Colombia.
En el contexto latinoamericano amplio, la informalidad laboral se mantiene como una de las características estructurales más persistentes en la región, superando el 50% de la población ocupada en ocho de los quince países analizados, lo que limita el acceso al crédito hipotecario formal.
Pero Colombia combina ese problema estructural regional con un mercado de vivienda que, adicionalmente, se ha encarecido más que el de sus vecinos.
La comparación con Chile es particularmente ilustrativa. Chile fue el país de los miembros OCDE con la mayor pérdida de propietarios en los últimos doce años, con una caída del 8,5%. El valor del suelo subió 177%, los costos de materiales crecieron 146% y la mano de obra se incrementó 222%.
El caso chileno es una advertencia: cuando se deja actuar a los factores de costo sin respuesta institucional robusta, la propiedad retrocede incluso en economías con mayor profundidad financiera que Colombia.
La oferta: un sector en deterioro estructural
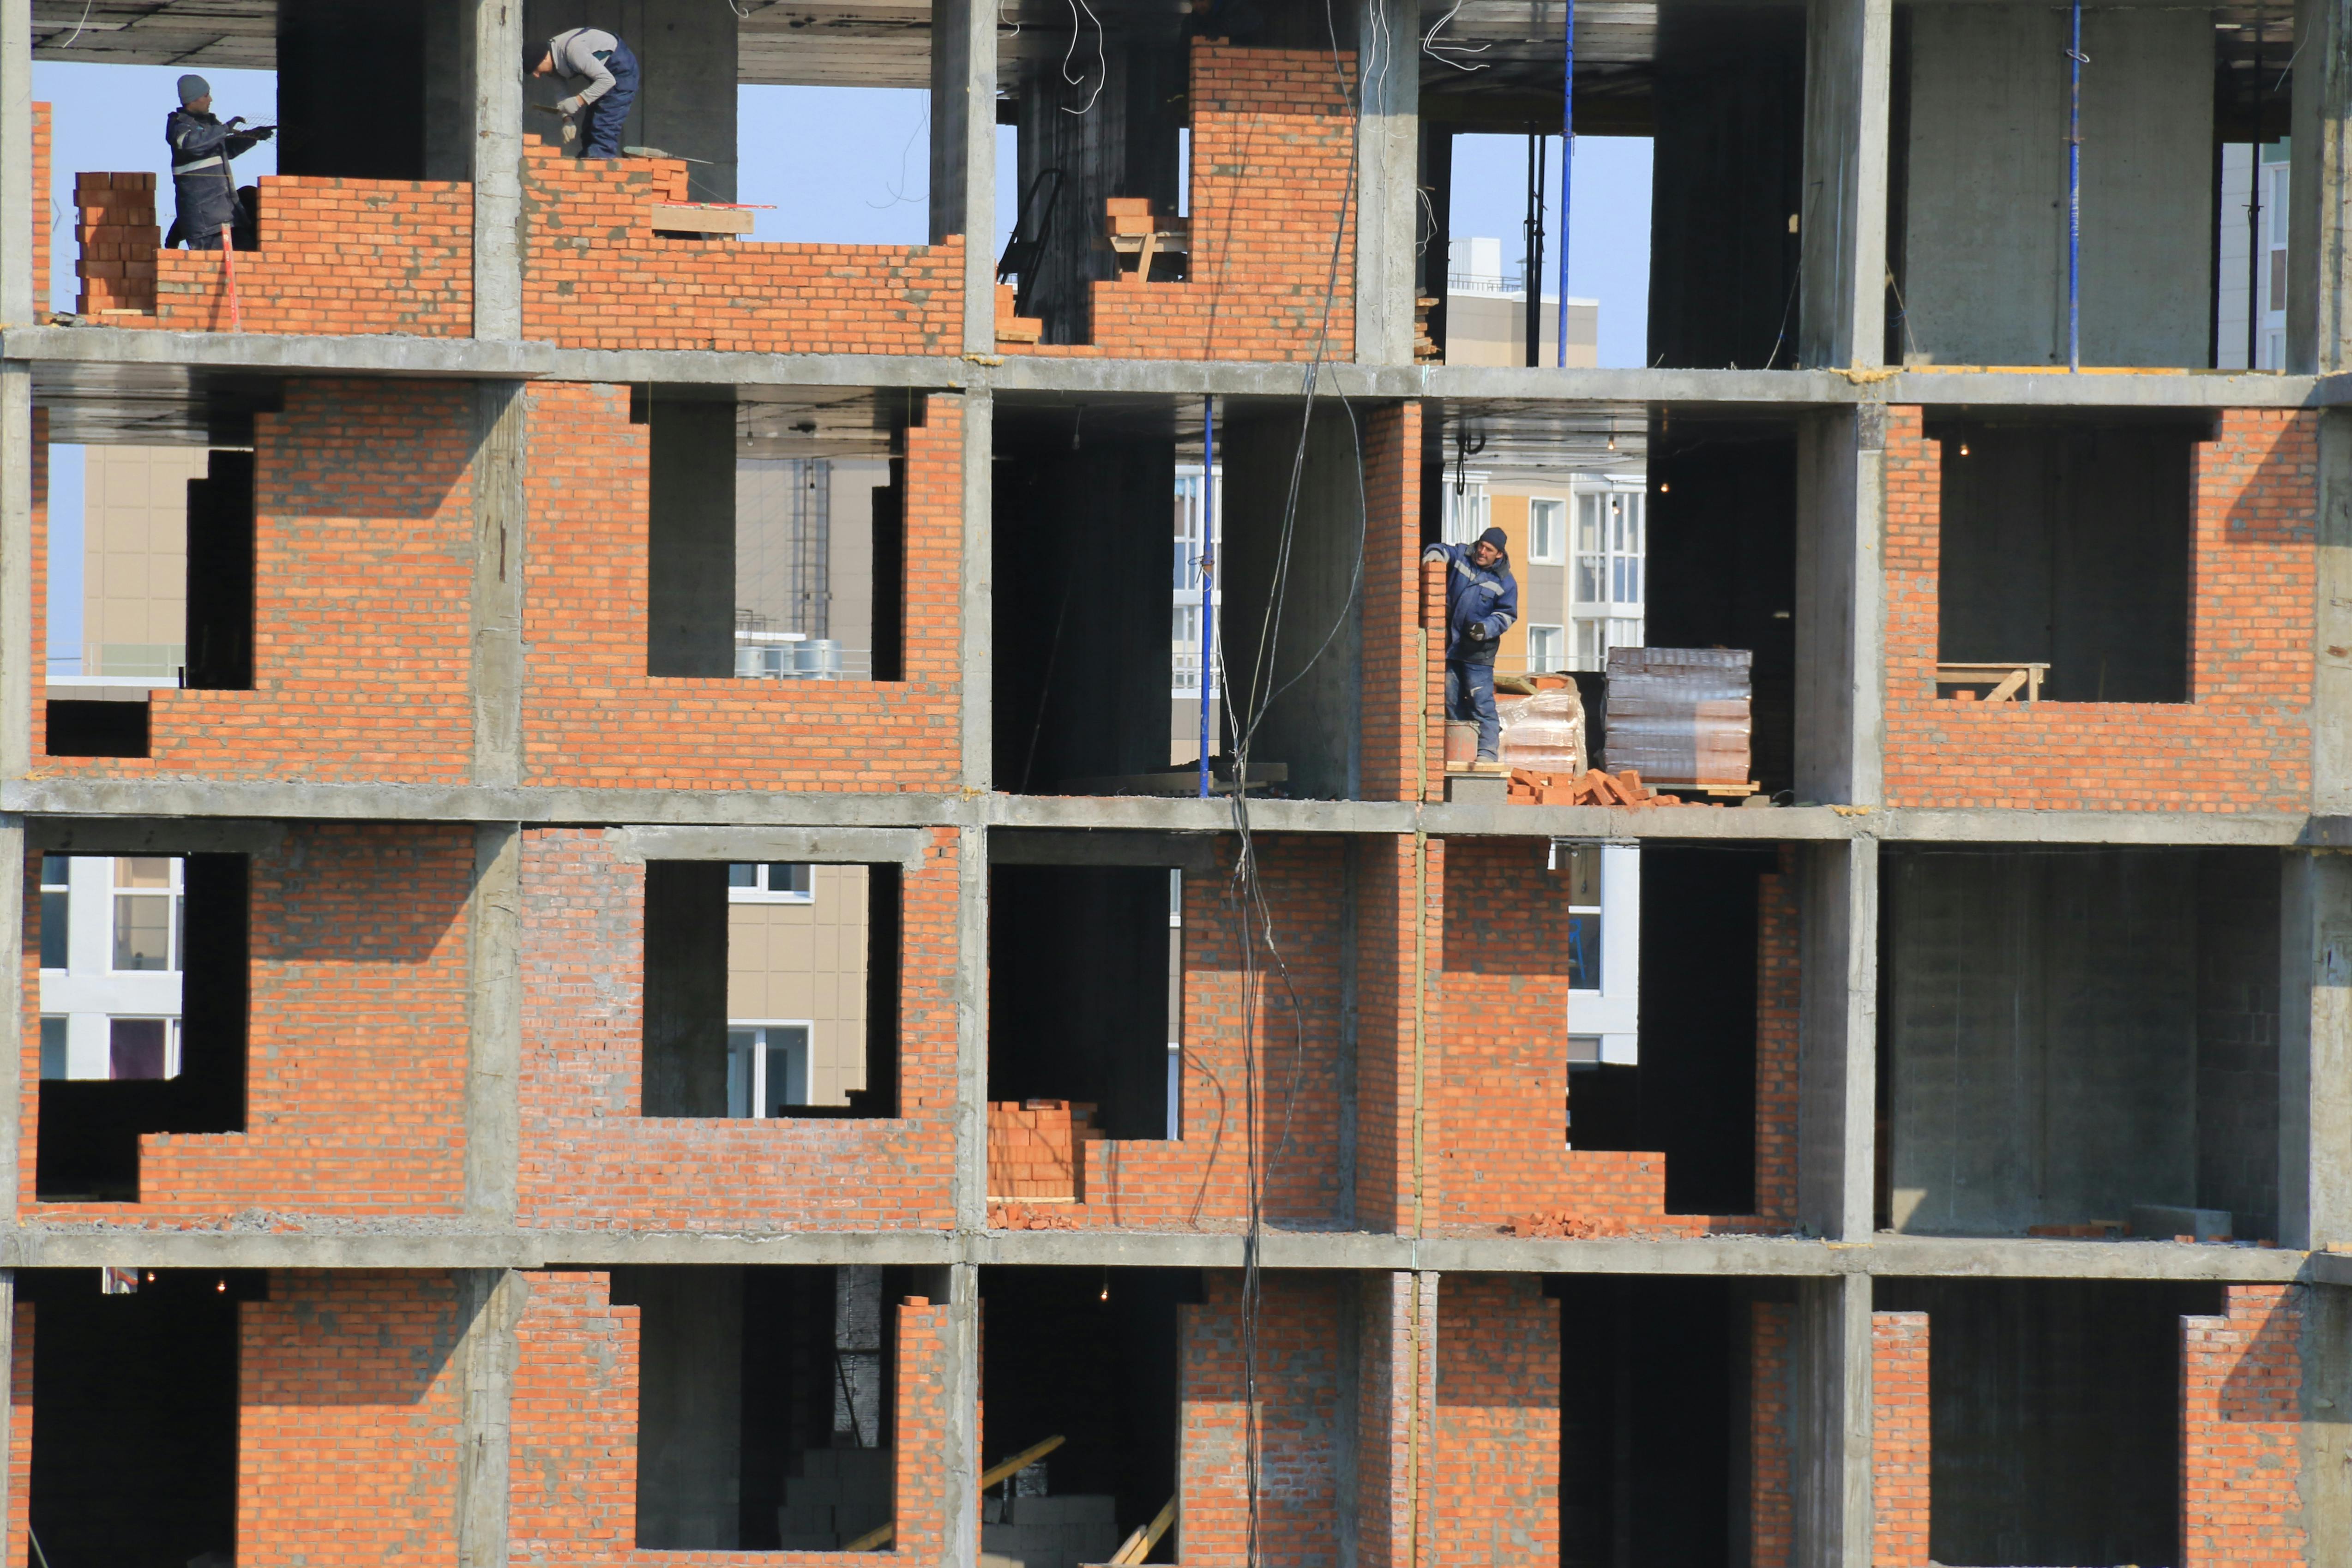
El problema no es solo de demanda insatisfecha. Es de oferta que colapsa. En enero de 2026, las iniciaciones de obra se redujeron 56% anual, los lanzamientos cayeron 23% y las ventas disminuyeron 15%, una contracción que además se compara frente a un enero de 2025 que ya había sido débil.
Los números no mienten sobre la magnitud del deterioro. El valor agregado de la construcción de vivienda se contrajo 5,9% en 2025, completando tres años consecutivos (11 trimestres) de retrocesos en la actividad.
No es un ciclo. Corficolombiana advierte que la magnitud y persistencia de estas cifras sugieren que el sector no enfrenta un ajuste cíclico convencional, sino un deterioro más estructural, asociado a un entorno macroeconómico y de política pública cada vez más adverso.
La oferta formal de vivienda acumula 21 meses seguidos de reducción. Menos oferta con demanda sostenida produce lo que cualquier manual básico de economía predice: precios al alza en el mercado de arriendo.
El crédito: costoso y cada vez más inaccesible
Las tasas hipotecarias en Colombia llegaron al 12,7% efectivo anual en febrero de 2026, su nivel más alto en 19 meses. Las presiones fiscales del gobierno, que mantienen elevadas las tasas de los TES, son la causa señalada por Corficolombiana.
Para entender el impacto real: por cada punto porcentual que sube la tasa de interés, la cuota mensual de un crédito hipotecario puede aumentar entre un 4% y un 7%, dependiendo del plazo.
Una familia que negoció en 2023 con tasas del 10% y hoy enfrenta tasas del 12,7% está pagando entre 11% y 19% más por la misma deuda. No por haber comprado más cara la vivienda, sino por el costo del dinero.
La comparación regional expone la debilidad colombiana. En el ciclo de recortes que inició la región en 2024, Chile redujo su tasa de política monetaria 400 puntos básicos; Perú la recortó seis veces.
Colombia avanzó, pero las presiones fiscales actuaron como ancla. La profundidad del crédito hipotecario sobre el PIB sigue siendo liderada en la región por Chile, Barbados y Panamá, mientras Colombia queda rezagada.
Subsidios suspendidos, presupuesto recortado
El desmonte del programa Mi Casa Ya configuró el golpe más directo al acceso. En 2025 se asignaron 8.650 subsidios, 82% menos que en 2024 y muy por debajo de la meta inicial de 50.000 anuales.
Sin este apoyo, la cuota mensual promedio sería cerca de 40% más alta, representando un aumento de $1,2 millones mensuales para una vivienda VIS de 150 salarios mínimos.
El presupuesto de Fonvivienda se redujo 34% para 2026, lo que anticipa menor cobertura en el corto plazo. El resultado no es abstracto.
En el Gobierno de Gustavo Petro —de agosto de 2022 a febrero de 2026— los desistimientos de compra de vivienda ascendieron a 134.730, un incremento cercano al 70% frente a los 79.401 registrados durante el gobierno anterior.
Familias que iniciaron el proceso de compra y tuvieron que abandonarlo. El sueño de la propiedad diferido, no por falta de voluntad sino por ausencia de condiciones.
Lo que viene si no cambia nada
Los factores que producen esta crisis son conocidos, están documentados y tienen soluciones en otros países. El problema colombiano no es de diagnóstico; es de voluntad y coherencia de política pública.
En el corto plazo, la contracción de la oferta nueva seguirá presionando los arriendos al alza. Menos unidades disponibles con demanda sostenida no genera equilibrio; genera exclusión.
Los hogares de menores ingresos son los primeros en quedar fuera del mercado formal, tanto de compra como de arriendo, y migran hacia soluciones informales que amplían el déficit cualitativo de vivienda.
En el mediano plazo, si las tasas de interés bajan como proyecta el Banco de la República, el crédito hipotecario podría recuperarse. Pero sin una reactivación simultánea de la oferta —que hoy está en sus mínimos históricos— la demanda reprimida simplemente subirá los precios de lo poco que esté disponible.
El escenario que ningún candidato presidencial ha abordado con precisión: Colombia necesita producir más vivienda accesible, no solo subsidiarla.
La diferencia es estratégica. La inversión pública en vivienda no supera en promedio el 1% del PIB regional, y el problema no se resuelve con más programas de demanda si la oferta sigue contrayéndose.
Veredicto editorial
El mercado de vivienda colombiano revela, con datos, una tendencia que debería estar en el centro del debate electoral: Colombia se está convirtiendo en un país de arrendatarios no por elección, sino por exclusión.
Los precios subieron 53% desde 2015. Los arriendos, 49,9%. Las iniciaciones de obra cayeron 56% en enero de 2026. Mi Casa Ya fue desmantelado. El crédito hipotecario es el más caro en 19 meses.
El siguiente gobierno recibirá un sector en deterioro estructural, una política de subsidios desmontada y una ciudadanía a la que el mercado formal de vivienda se le aleja año a año.
Quien quiera gobernar Colombia a partir de agosto de 2026 debe llegar con respuestas concretas a esta ecuación. Las frases sobre el derecho a la vivienda digna abundan en todos los programas. Los mecanismos para producirla, todavía no.