El Decreto 173 de 2026 creó un gravamen sobre el patrimonio de más de 15.000 empresas. El 1 de abril vence la primera cuota. La Corte Constitucional tiene en su
El Decreto 173 de 2026 creó un gravamen sobre el patrimonio de más de 15.000 empresas. El 1 de abril vence la primera cuota. La Corte Constitucional tiene en sus manos suspenderlo. Lo que está en juego no es solo el recaudo: es la confianza inversora, la sostenibilidad del sector productivo y los límites del poder ejecutivo en una emergencia.
El reloj corre. Mientras la Corte Constitucional evalúa si actúa antes del 1 de abril, más de 15.000 empresas enfrentan el inicio del impuesto al patrimonio creado por el Gobierno en el marco de la emergencia económica, en un contexto en el que gremios advierten riesgos de liquidez y posibles quiebras.
No es un debate abstracto. Es una cuenta de cobro con fecha y monto específicos que llegará a la puerta de cada compañía con patrimonio líquido superior a los $10.474 millones.
El instrumento legal es el Decreto Legislativo 173 de 2026, expedido al amparo del Decreto 150 del mismo año, que declaró emergencia económica, social y ecológica por la crisis invernal en Córdoba, Sucre, Antioquia y otros departamentos. La conexidad entre esa emergencia climática y un impuesto al patrimonio corporativo es, precisamente, el núcleo del debate constitucional que hoy tienen sobre su mesa los magistrados.
El mecanismo: quién paga, cuánto y cuándo
Las compañías con patrimonio líquido superior a $10.474 millones deberán pagar la primera mitad del gravamen el 1 de abril. La segunda cuota será el 4 de mayo. La tarifa es de 1,6% para los sectores financiero y minero energético, y de 0,5% para el resto de actividades.
Las cifras del recaudo esperado ilustran la magnitud de la operación. Con este tributo, el Gobierno espera recaudar $8 billones, de los cuales la banca y el sector extractivo aportarían cerca del 56%. Sin embargo, Anif estima un recaudo de $6,3 billones: $4,1 billones (65%) provenientes de los sectores gravados con 1,6% y $2,2 billones (35%) de aquellos sujetos a la tarifa general de 0,5%.
Hay una variable que el Gobierno no proyectó en sus cálculos de recaudo: el costo económico de la incertidumbre. Las empresas no solo deben conseguir liquidez en días. Deben rehacerlo todo: sus planes de inversión, su acceso al crédito, sus proyecciones de empleo.
La tesis del sector productivo: tres impactos inmediatos
De acuerdo con el Consejo Gremial, este choque fiscal genera tres impactos inmediatos en las empresas: primero, asfixia la caja al exigir liquidez en el corto plazo, afectando la operación diaria; segundo, incrementa el endeudamiento costoso destinado únicamente a pagarle a la DIAN; y tercero, es un freno en seco a la inversión que tanto necesita el país.
El argumento más contundente del sector empresarial apunta a una paradoja estructural del tributo: al gravar el patrimonio y no las utilidades reales, no se reconoce la situación financiera actual de las compañías, y algunas terminarían pagando impuestos a pesar de tener pérdidas económicas en un año.
Un impuesto que no respeta el ciclo real de la empresa no es solo inconveniente. Es potencialmente confiscatorio.
La presidenta del Consejo Gremial Nacional, Natalia Gutiérrez, puso el escenario en términos que los tomadores de decisión no pueden ignorar: Colombia está a menos de 10 días de un deterioro económico sin precedentes, si se mantiene el impuesto al patrimonio para personas jurídicas. Las empresas tienen menos de 10 días para conseguir liquidez. Esto las obliga a elegir entre un endeudamiento excesivamente costoso o sacrificar la inversión y el empleo.
La inversión: el dato que lo contextualiza todo
Detrás de la coyuntura hay un dato estructural que le da peso específico a la advertencia empresarial. Colombia atraviesa una crisis de inversión: la formación bruta de capital fijo se ha reducido de manera significativa. En 2015 representaba cerca del 24% del PIB y pasó a solo 16% en 2025. Un descenso de ocho puntos porcentuales en una década. Aplicar un impuesto al patrimonio empresarial sobre esa base ya debilitada equivale a retirar oxígeno de un paciente que respira con dificultad.
Para el sector de hidrocarburos, el impacto es aún más directo. Frank Pearl, presidente de la ACP, aseguró que el impuesto al patrimonio para personas jurídicas, en particular la tarifa diferencial de 1,6%, más de tres veces superior a la de otros sectores, desincentiva la actividad de exploración y producción. Y la proyección es contundente: en el sector de los hidrocarburos, el impuesto representaría un valor equivalente al 50% de la inversión en exploración prevista para 2025.
Para las sociedades extranjeras, la situación llega a extremos que comprometen la reputación del país como destino de inversión. La carga impositiva total en algunos sectores podría acercarse al 90%, sumando el impuesto al patrimonio a una tarifa general de renta corporativa del 35%.
El argumento jurídico: ¿existe la conexidad constitucional?
El debate legal es tan relevante como el económico. La Constitución establece condiciones precisas para que un gobierno pueda legislar mediante decreto en estados de excepción: debe existir una relación directa y demostrable entre la crisis declarada y la medida adoptada.
El Consejo Gremial señala que la Constitución solo permite declarar una emergencia cuando existe una relación directa entre la crisis y la imposibilidad de atenderla por las vías ordinarias. En este caso, “esa justificación no se ha demostrado”.
La crítica va más lejos. Todo indica que el Gobierno pretende utilizar la “crisis climática” para cubrir un faltante de $16,3 billones, cuando el punto de partida debería ser la reducción de un gasto público que hoy supera en 2,6 puntos del PIB el nivel prepandemia. No es válido recurrir a tributos excepcionales sin haber agotado primero medidas de austeridad.
El argumento tiene lógica fiscal verificable.
El año pasado, el déficit primario fue de 3,5% del PIB y, para 2026, el Carf estima un faltante de $32,1 billones. La pregunta que los magistrados de la Corte deberán responder es si esa brecha fiscal autoriza al Ejecutivo a gravar el patrimonio empresarial bajo el paraguas de una emergencia invernal.
El frente universitario: una arista que el debate público ha ignorado
Más allá del sector productivo tradicional, el Decreto 173 abrió otro frente que el debate público ha subestimado. Las instituciones de educación superior privadas —fundaciones sin ánimo de lucro— también quedan expuestas al gravamen. El profesor emérito de la Universidad Externado, David Cohen Rosales, lo plantea con precisión: gravar el patrimonio de las universidades privadas por la vía de un decreto en estado de excepción es, en la práctica, gravar el futuro del país.
A diferencia de las entidades comerciales, el patrimonio de las universidades de carácter privado no persigue el lucro. Extraer recursos de estos activos equivale a drenar la modernización de infraestructura y los proyectos de investigación de largo aliento que sostienen el prestigio nacional. El tributo, en este caso, no llegaría solo a los balances. Llegaría a los fondos de becas, a la contratación docente, a los laboratorios.
Las voces que piden a la Corte actuar antes del 1 de abril
María Claudia Lacouture, presidente de AmCham Colombia, lo dijo esta mañana con precisión quirúrgica en su cuenta de X: el país necesita certeza jurídica y realismo institucional antes de que venza la primera cuota. Bruce Mac Master, presidente de la ANDI, fue más explícito: solicitó a la Corte Constitucional suspender la aplicación del impuesto hasta tanto haya un pronunciamiento de fondo, argumentando que de lo contrario se producirá un daño irreparable para miles de compañías.
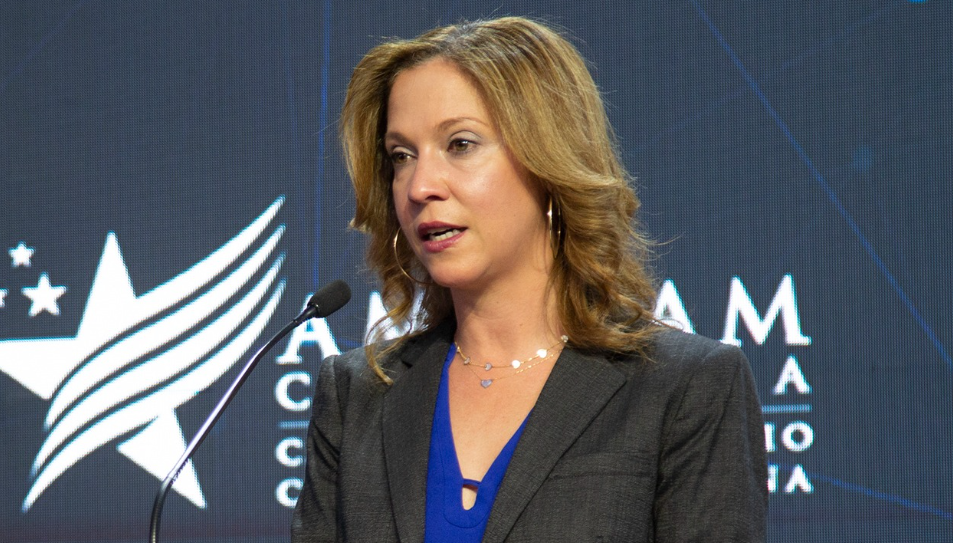
El Consejo Gremial formalizó esa misma solicitud ante la Corte. “Se trata de decisiones que no resisten un análisis serio ni desde el derecho ni desde la economía. Defender la Constitución es también proteger la estabilidad empresarial, el empleo y la viabilidad económica del país”, sostuvo Gutiérrez.
Los escenarios que la Corte tiene sobre la mesa
La Corte Constitucional puede optar por tres caminos antes del 1 de abril: suspender de manera provisional la aplicación del impuesto mientras estudia el fondo del asunto, abstenerse de actuar y dejar que el cobro proceda en los plazos establecidos, o pronunciarse sobre la inconstitucionalidad del decreto de forma expedita.
Cada escenario tiene consecuencias. Si la Corte suspende, el Gobierno enfrenta un faltante fiscal inmediato que deberá cubrir por otras vías. Si la Corte no actúa, miles de empresas deberán conseguir liquidez en días o incurrir en un costoso endeudamiento de corto plazo. Si la Corte declara la inexequibilidad, el Ejecutivo pierde un instrumento fiscal y recibe una señal inequívoca sobre los límites del poder de emergencia.
Lo que no tiene escenario aceptable es la parálisis. En siete días, el reloj no espera.