La emergencia por la ola invernal no solo abrió un frente humanitario y territorial. También reconfiguró, vía decreto, el mapa tributario empresarial del país.
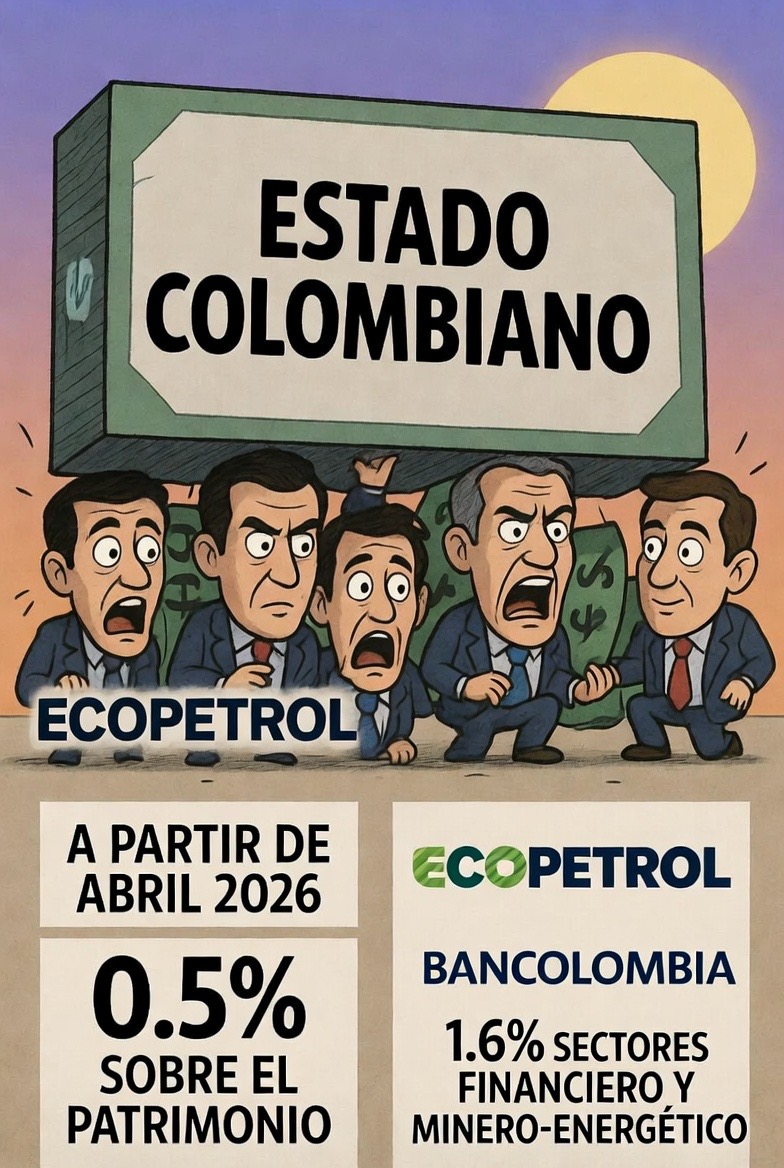
La emergencia por la ola invernal no solo abrió un frente humanitario y territorial. También reconfiguró, vía decreto, el mapa tributario empresarial del país. El Gobierno creó un nuevo impuesto al patrimonio para personas jurídicas que comenzará a regir en abril de 2026, con una tarifa general del 0,5% para empresas con patrimonio líquido superior a 200.000 UVT —unos $10.400 millones— y una tarifa diferencial del 1,6% para los sectores financiero y minero-energético.
El Ejecutivo estima recaudar más de $8 billones, de los cuales el 56% provendría precisamente de esos dos sectores estratégicos . En términos prácticos, compañías como Ecopetrol y Bancolombia asumirían contribuciones de magnitud billonaria bajo este nuevo esquema.
Más allá de la coyuntura climática que justifica la medida, el debate que se abre es estructural: cómo impacta esta decisión la carga fiscal acumulada de las empresas, qué señales envía al mercado y qué efectos puede tener sobre inversión, capitalización y competitividad en un contexto económico ya exigente.
A. ¿Qué es exactamente el nuevo impuesto?
Es un impuesto al patrimonio para personas jurídicas, creado mediante decreto en el marco de la emergencia por la ola invernal.
Aplica a empresas con patrimonio líquido superior a 200.000 UVT (aprox. $10.400 millones)
Tendrá una tarifa general del 0,5%.
Pero los sectores financiero y minero-energético pagarán una tarifa diferencial del 1,6%
El impuesto comenzará a funcionar en abril de 2026 y se pagará en dos cuotas (50% en abril y 50% en mayo) .
El Gobierno espera recaudar más de $8 billones, de los cuales el 56% provendría de banca y sector minero-energético.
B. ¿A quién impacta realmente?
1. Concentración sectorial
Según las estimaciones oficiales:
56% del recaudo vendrá de banca y minero-energético
44% del resto de sectores económicos
Esto implica una concentración fiscal deliberada en dos sectores estratégicos del PIB.
2. Casos concretos
De acuerdo con las cifras publicadas:
Ecopetrol pagaría alrededor de $1,33 billones, considerando su patrimonio reportado
Bancolombia aportaría cerca de $696.000 millones
Son cifras que impactan directamente el flujo de caja y las decisiones de inversión.
3. Carga acumulada
El punto más delicado no es solo el 1,6%.
El documento de La República advierte que, sumando:
Renta corporativa (35%)
Sobretasas sectoriales
Impuesto a dividendos (hasta 39% en personas naturales)
IVA (19%)
ICA (0,4% a 1,2%)
GMF
Parafiscales
La carga tributaria total puede ubicarse entre 70% y 80% en algunos casos .
Esto cambia el análisis: no es un impuesto aislado, sino el efecto combinado.
C. ¿Por qué lo crea el Gobierno?
El argumento oficial es financiar la atención de la emergencia climática, ante limitaciones fiscales y suspensión de mecanismos anteriores.
El Ejecutivo sostiene que busca:
Financiamiento inmediato
Que el mayor peso recaiga en sectores con mayor capacidad contributiva
Evitar afectar desproporcionadamente a otros sectores productivos
D. Lo que está realmente en juego
Más allá del recaudo puntual, hay cuatro implicaciones estructurales que deben leerse con frialdad:
1. Señal a la inversión
Gravar patrimonio —no utilidades— impacta capital acumulado.
Eso incide en:
Retención de utilidades
Reinversión
Valoración bursátil
Costo de capital
2. Estabilidad jurídica
Se crea vía decreto de emergencia.
El precedente importa para futuros escenarios fiscales.
3. Competitividad sectorial
Banca y energía son pilares de:
Crédito
Infraestructura
Exportaciones
Transición energética
Una carga diferencial modifica incentivos.
El nuevo impuesto al patrimonio no es solo una medida de emergencia.
Es una decisión que:
Reconfigura la carga fiscal sectorial,
Aumenta la presión acumulada sobre grandes contribuyentes,
Y envía una señal estructural sobre la forma en que el Estado financiará crisis futuras.
El dato clave no es el 0,5% ni el 1,6%.
Es el 56% concentrado en dos sectores estratégicos y una carga total que, sumada, puede acercarse al 80% .
Ese es el verdadero punto de análisis.