La transacción cierra el cuarto exit del grupo barranquillero y confirma una tesis que el capital extranjero viene ejecutando en silencio: en Colombia, el negoc
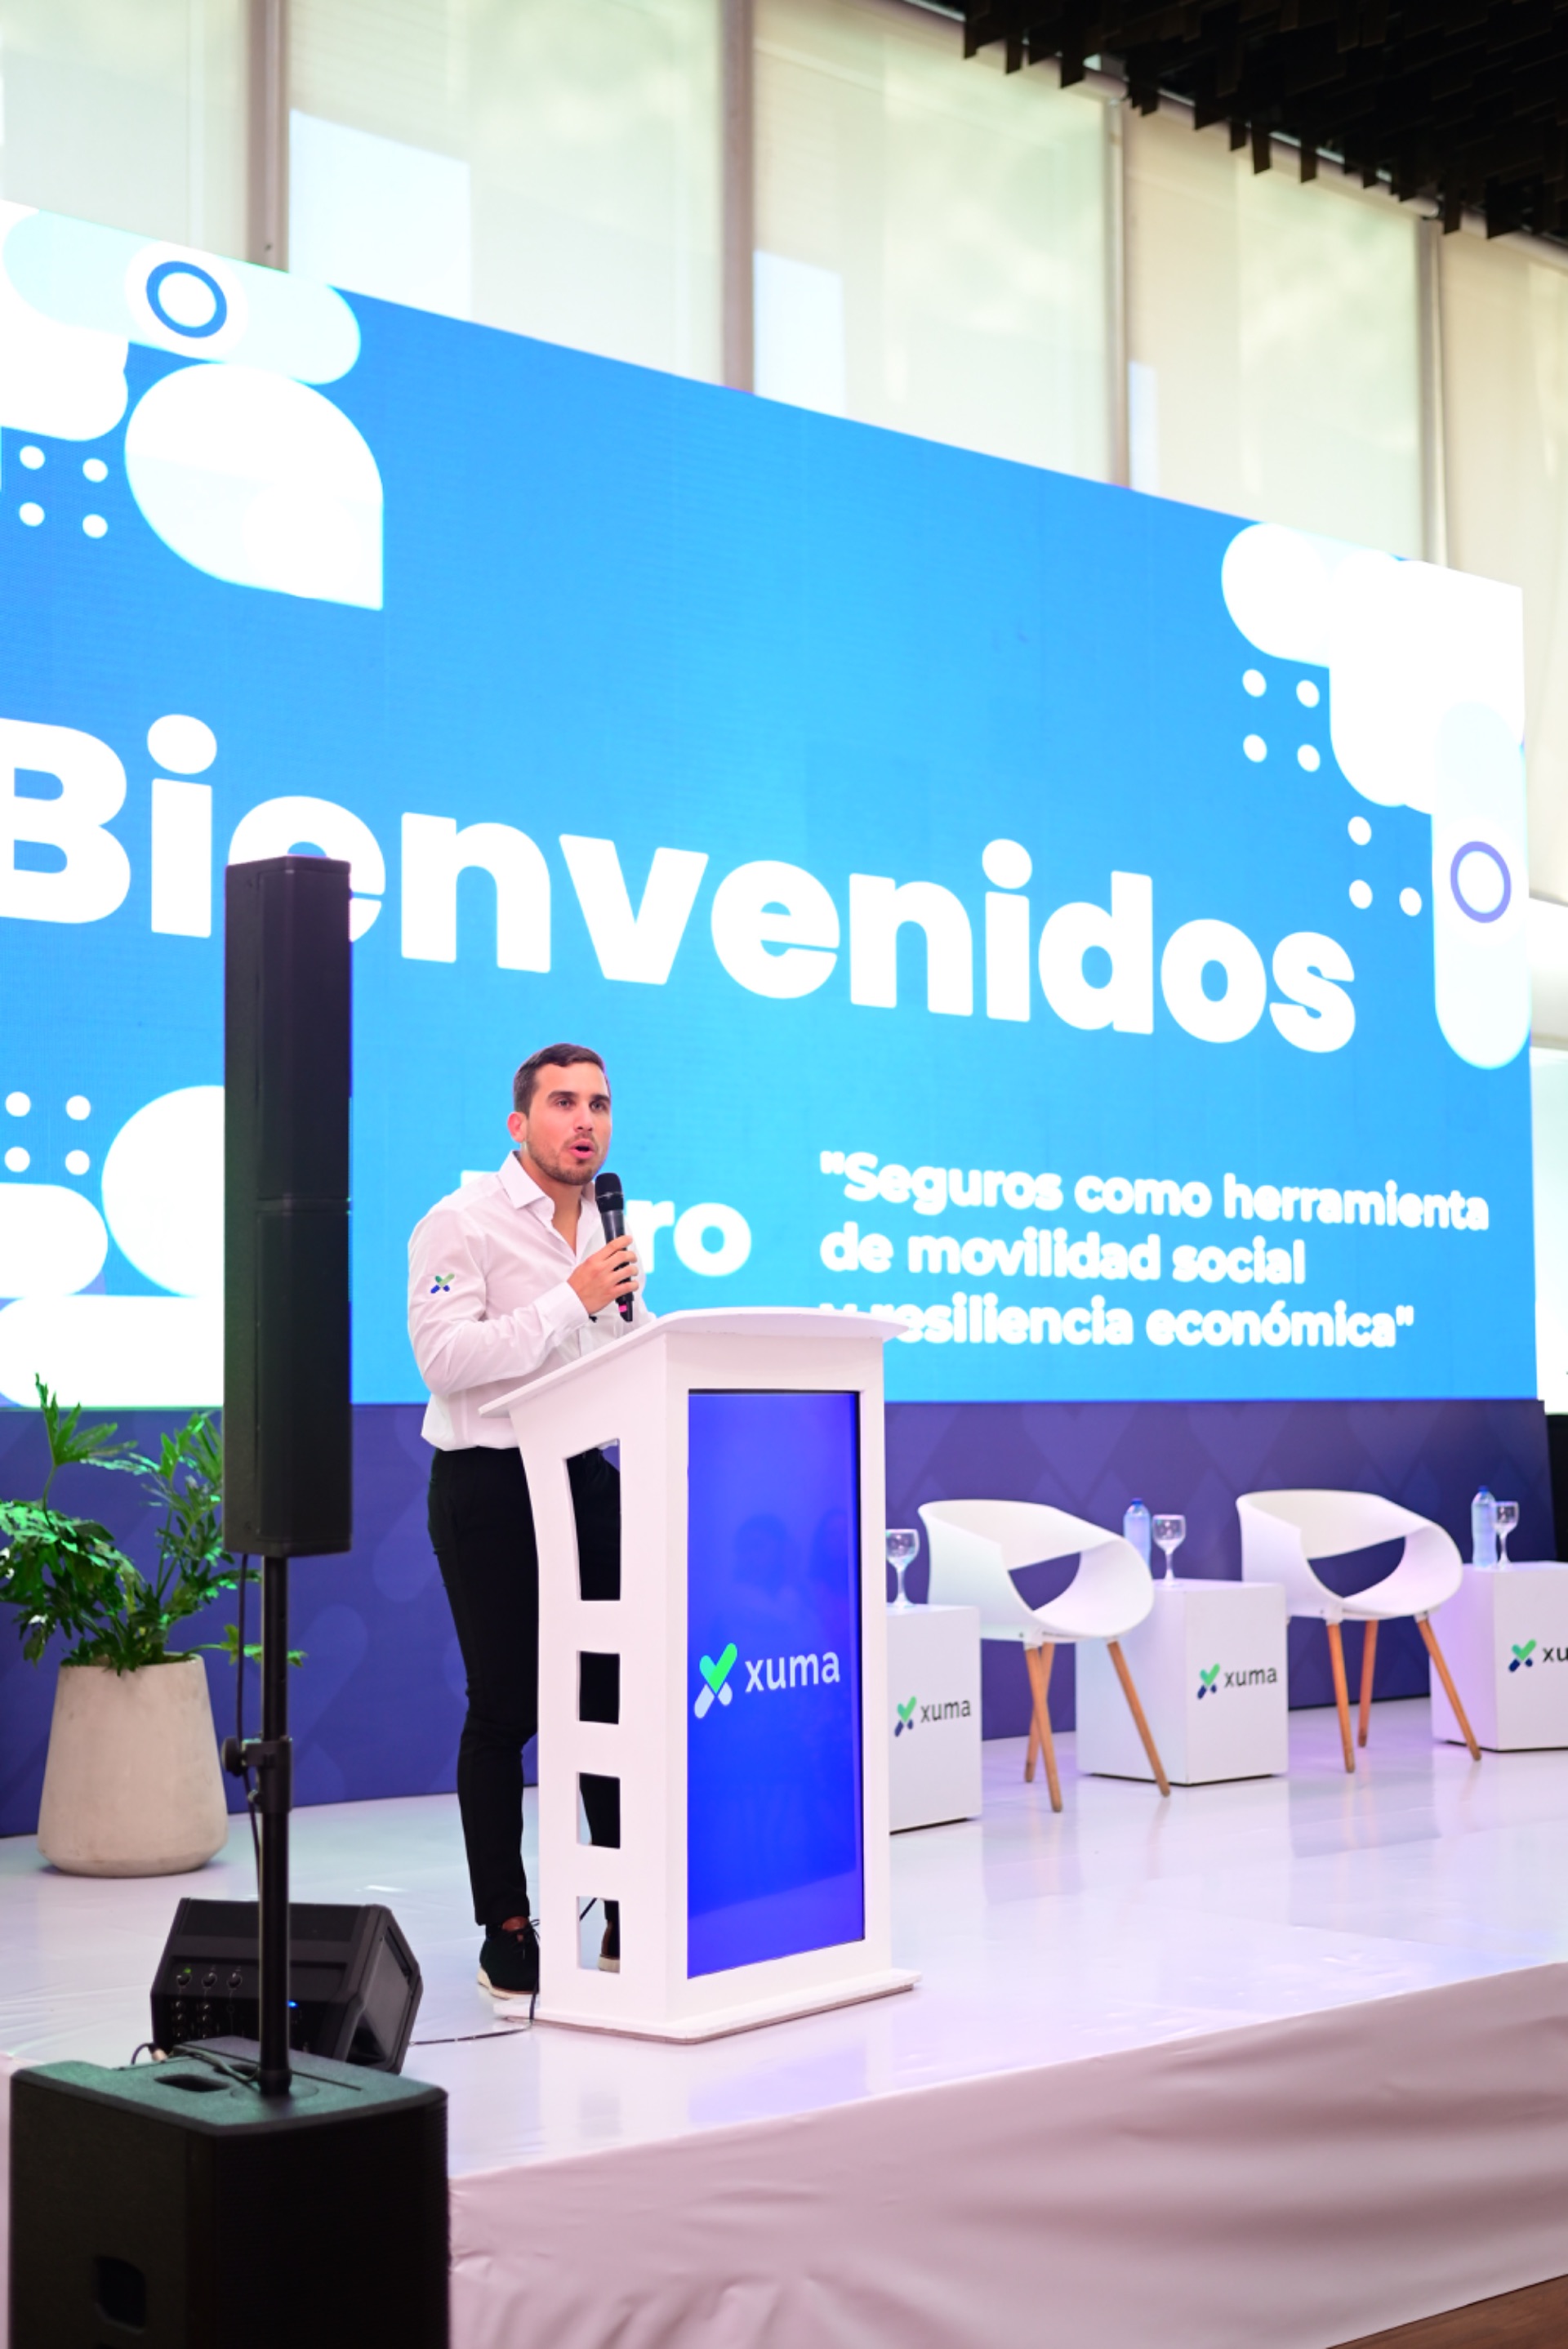
Catalítico anunció la venta de su participación en Xuma a Grupo Ilao. La transacción se hace efectiva el 1 de agosto de 2026 y constituye el cuarto proceso de desinversión del ecosistema empresarial fundado por Cristian Verbel.
Xuma nació en 2020 como una apuesta por el mercado de seguros de afinidad apoyada en tecnología y análisis de datos. En cinco años pasó de 89.000 a 1,7 millones de asegurados, amplió su presencia de 10 a 15 regiones y multiplicó por ocho su facturación. Catalítico añade que en ese periodo la operación acumuló más de un billón de pesos en primas y cerca de 200 empleos formales.
Quién compra
Grupo Ilao es uno de los cinco mayores intermediarios de seguros de Colombia, con presencia en siete ciudades y respaldo de inversionistas internacionales vinculados al sector asegurador en Estados Unidos y Europa.
El origen del comprador importa más que su tamaño. Ilao —que opera bajo la razón social Chariot & Castle Seguros— completó la adquisición de 21 agencias de seguros en siete ciudades.
Es decir: no es un comprador estratégico local. Es capital de private equity replicando en Colombia un manual de consolidación probado en Estados Unidos.
Por qué importa
La brecha explica el apetito. A diciembre de 2025, la penetración del seguro en Colombia se ubicó en 3,29% del PIB, frente a un promedio de 6,2% en los países de la OCDE. La industria creció 3,5% real en un entorno de inflación de 5,1%, y el consumo per cápita en seguros llegó a 1.150.691 pesos.
Ese diferencial —la mitad de la penetración de la OCDE en un país de 52 millones de habitantes— es el activo que compra el capital extranjero. No compra pólizas: compra el canal que las coloca.
Y ahí está el desplazamiento que pocos han leído. La rentabilidad del aseguramiento en mercados de baja penetración no está en el riesgo suscrito, sino en la capacidad de llegar a hogares que nunca han tenido una póliza, a través de fondos de empleados, cajas de compensación, empresas de servicios públicos y microfinancieras. Quien controla ese canal captura el crecimiento sin asumir la siniestralidad.
El modelo
Tras la operación, Catalítico concentrará sus esfuerzos en las ocho compañías de su ecosistema, con presencia en medios de comunicación, tecnología, salud, fintech y servicios empresariales, y avanzará en la construcción de la Torre Catalítico en Barranquilla como centro operativo del grupo.
Cuatro desinversiones en un mismo ecosistema no son cuatro golpes de suerte. Son un método: adquirir compañías subgestionadas, instalarles operación y datos, escalarlas y transferirlas a un comprador con capital de mayor tamaño. Es capital de riesgo aplicado a industrias tradicionales, ejecutado desde una ciudad que no es Bogotá.
La lectura de Acento
La operación deja tres señales para quienes toman decisiones.
Primera: el mercado colombiano de intermediación de seguros entró en fase de consolidación, y el consolidador tiene capital extranjero. Los agentes de seguros independientes que hoy operan con márgenes estrechos y sin tecnología enfrentan una decisión de plazo corto: escalar, venderse o perder canal.
Segunda: la inclusión financiera dejó de ser un discurso de responsabilidad social para convertirse en una tesis de inversión. Los 1,7 millones de asegurados de bajo monto valen porque son mercado, no porque sean causa. Esa es una buena noticia para el cierre de la brecha —y una advertencia sobre quién definirá sus condiciones.
Tercera: Barranquilla produjo un ecosistema empresarial con cuatro salidas y capacidad de atraer capital internacional sin trasladar su sede. El dato regional pesa más que el dato transaccional.