Desmitificación de las consecuencias fiscales y jurídicas tras la caída del PGN 2027 y su expedición por decreto presidencial.
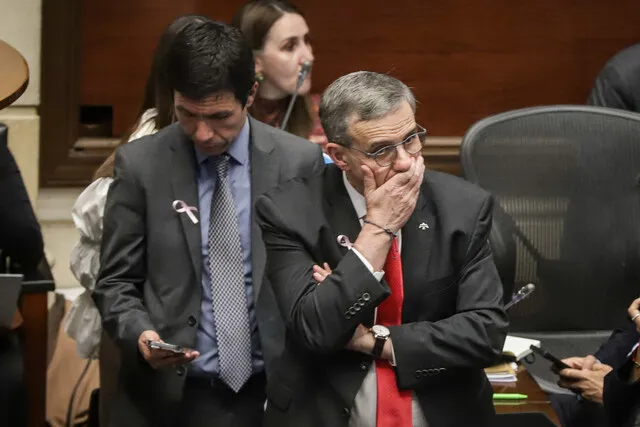
La invalidación del trámite legislativo del Presupuesto General de la Nación (PGN) para 2027 en el Congreso de la República, provocada por discrepancias no conciliadas en el artículo 65 entre el Senado y la Cámara de Representantes, desencadenó un conjunto de versiones sobre el futuro fiscal del país. Frente a las narrativas que señalan una parálisis administrativa o la pérdida del techo financiero, el análisis del marco normativo colombiano —encabezado por la Constitución Política y el Estatuto Orgánico del Presupuesto (Decreto 111 de 1996)— permite contrastar las afirmaciones sobre los alcances reales del decreto gubernamental que entrará a regir el 1 de enero de 2027.
Tal como lo habíamos anticipado en Acento, el colapso del trámite legislativo en el Congreso no dejará al país en la deriva fiscal: Colombia sí tendrá Presupuesto General de la Nación para 2027. Pese a la alarma política y la nulidad de la ley ordinaria por vicios procedimentales, el marco jurídico nacional contempla una salida clara: ante la imposibilidad legal de conciliar los textos de Cámara y Senado, el presidente Abelardo De la Espriella expedirá por decreto la ponencia que fue aprobada por las comisiones económicas conjuntas en su primer debate.
El respaldo legal: la salida que fija el Decreto 111 de 1996
Esta ruta no es un salto al vacío ni una maniobra de improvisación; está estrictamente normada en el artículo 59 del Estatuto Orgánico del Presupuesto (Decreto 111 de 1996).
El articulado dicta con claridad que si el Congreso de la República no expide formalmente la ley de presupuesto antes de la medianoche del 20 de octubre, comenzará a regir el proyecto presentado por el Gobierno nacional con las modificaciones que hayan sido avaladas en el primer debate. Automáticamente, el Ejecutivo queda facultado para adoptarlo mediante decreto gubernamental.
Tampoco se trata de un escenario inédito en la historia fiscal reciente del país: este mismo mecanismo de contingencia tuvo que aplicarse para poner en marcha el Presupuesto General de la Nación del año 2025.
El nudo ciego en el artículo 65: FEIF, FEPC y el reclamo de la oposición
El detonante que tumbó el trámite ordinario ocurrió en el tramo final del debate, cuando el Senado y la Cámara de Representantes terminaron aprobando versiones asimétricas sin margen para la conciliación obligatoria.
El centro de la discordia fue el artículo 65, una disposición clave sobre las operaciones de cobertura financiera del Fondo de Estabilización del Ingreso Fiscal (FEIF) y del Fondo de Estabilización de Precios de los Combustibles (FEPC).
Según declaraciones del secretario general del Senado, Diego González, citadas por El Espectador, en el documento remitido desde esa corporación se incluyó una proposición con aval del Ejecutivo que jamás fue sometida a votación formal en la plenaria de la cámara alta.
La irregularidad fue expuesta por la senadora Esmeralda Hernández (Pacto Histórico):
"¡Tumbamos el Presupuesto de Abelardo! Su aplanadora en el Congreso votó dos textos distintos en Cámara y Senado del artículo 65. Mientras estaban ocupados repartiendo 'mermelada', no se dieron cuenta (...). Cuando las dos cámaras aprueban textos diferentes, la Constitución exige una conciliación obligatoria que debió votarse antes de la medianoche del 20 de octubre. No lo hicieron. Las reglas constitucionales no son opcionales".
Al dar las 12:00 a.m. del 20 de octubre sin haber integrado ni votado la comisión de conciliación para unificar la norma sobre el FEIF y el FEPC, la ley ordinaria perdió su piso legal.
Los $634,9 billones se mantienen, pero se caen las adiciones de última hora
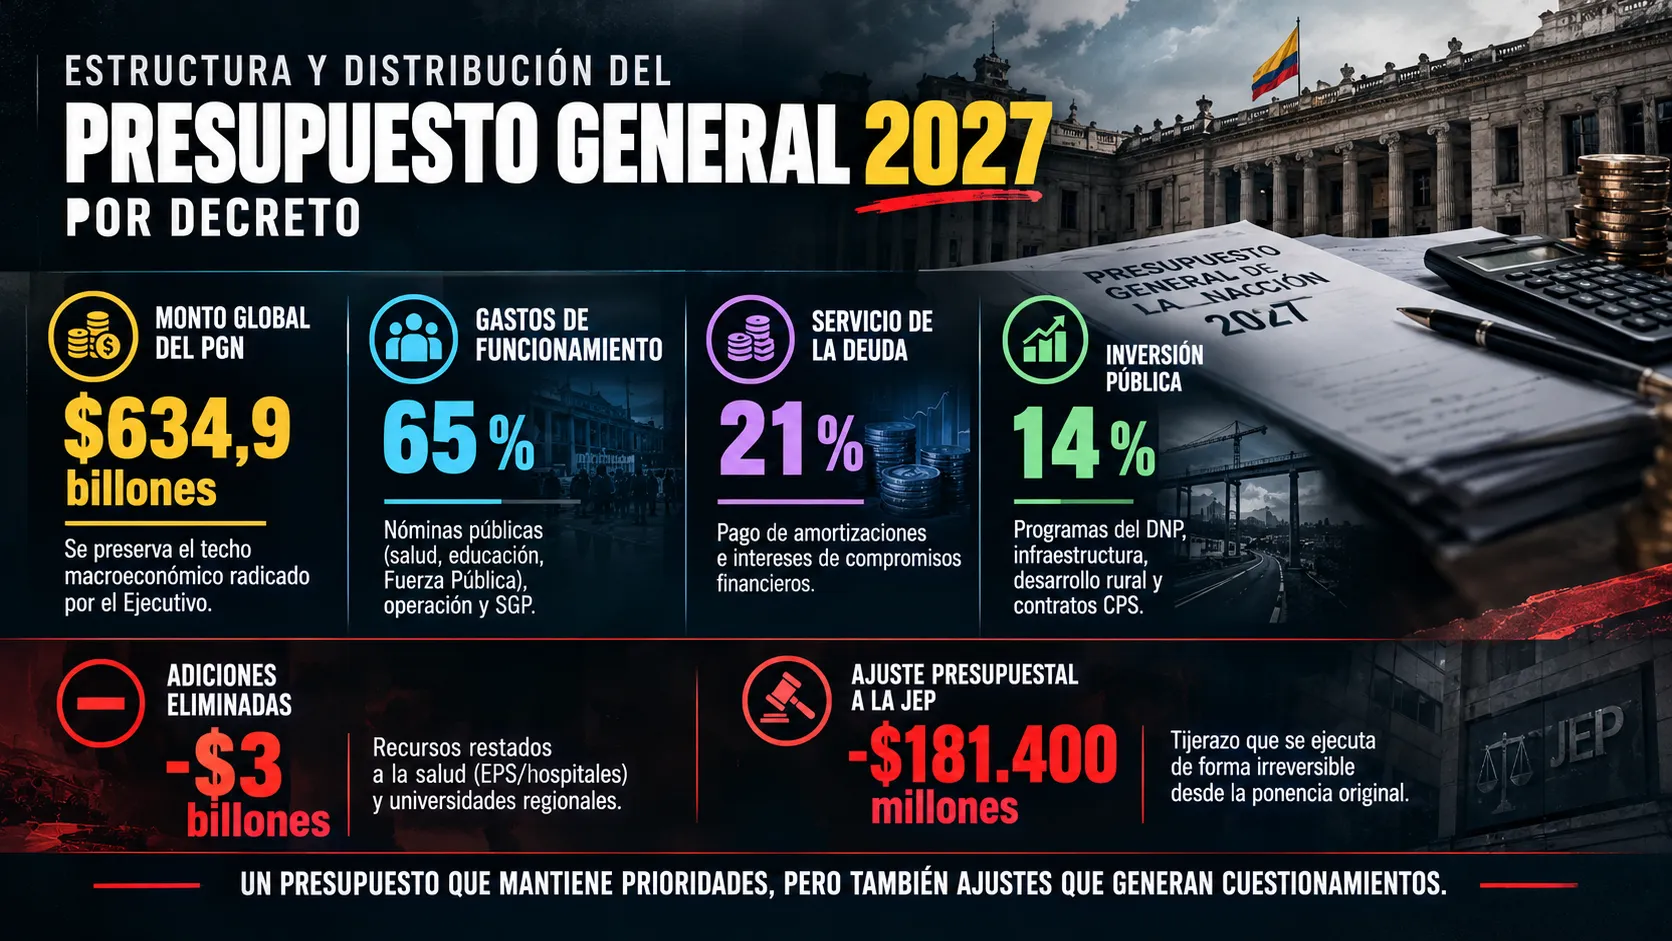
El paso de la ley ordinaria al decreto presidencial no destruye el techo macroeconómico del país. De acuerdo con análisis del diario especializado Portafolio, el monto global del presupuesto fijado en $634,9 billones de pesos se mantendrá en el decreto.
Lo que se desvanece de inmediato son los recursos y adiciones negociados a última hora en el segundo debate de las plenarias:
Salud y universidades regionales, las principales afectadas: Al revivir la ponencia de primer debate, se esfuman los $3 billones de pesos que el ministro de Hacienda, Miguel Gómez Martínez, había logrado asegurar para aliviar la crisis de las EPS y de la red hospitalaria pública, así como las partidas extra para la universidad pública regional.
La estructura fiscal se congela: La distribución general se aplicará bajo la fórmula rígida que el Gobierno radicó originalmente: 65 % para gastos de funcionamiento, 21 % para el servicio de la deuda pública y un 14 % para inversión.
Radiografía de las finanzas estatales: ¿A dónde irá el dinero en 2027?
Con la adopción del borrador de primer debate vía decreto, la caja del Estado operará bajo dos grandes bloques de gasto:
1. Cobertura de Funcionamiento (65 % del PGN)
Absorbe la mayor porción del presupuesto y financia la operación indispensable del Estado:
Nóminas y personal público: Salarios y prestaciones sociales de maestros del sector oficial (Educación), médicos y personal asistencial de hospitales estatales (Salud), Fuerza Pública (Fuerzas Militares y Policía Nacional), administración de justicia y burocracia central.
Gastos generales de operación: Arrendamientos institucionales, servicios públicos, mantenimiento de sedes, combustible para patrullas y soporte informático gubernamental.
Transferencias territoriales: Giros obligatorios de ley enviados a los departamentos y municipios mediante el Sistema General de Participaciones (SGP) para financiar servicios básicos.
2. Distribución de la Inversión (14 % del PGN)
Recursos destinados a proyectos inscritos en el Banco de Programas y Proyectos del Departamento Nacional de Planeación (DNP) para dinamizar la economía:
Infraestructura física y social: Vías, puentes, megacolegios, hospitales regionales, acueductos y alcantarillados en zonas vulnerables.
Desarrollo rural y agropecuario: Programas de titulación y restitución de tierras, tecnificación de cultivos, subsidios a la maquinaria agrícola y líneas de crédito condonable para pequeños productores.
Activos fijos y tecnología: Equipamiento médico especializado para laboratorios públicos, helicópteros y sistemas de radar para la seguridad nacional, y licencias de software institucional.
Capital humano y ciencia: Programas de alfabetización rural, becas de posgrado (doctorados) y fondos para la investigación científica.
La "trampa" de la inversión en Colombia
Analistas económicos recuerdan que el presupuesto nacional arrastra una distorsión histórica: casi la mitad de lo etiquetado formalmente como "inversión" se destina en realidad a pagar Contratos de Prestación de Servicios (CPS) y programas asistenciales. Esto hace que la inversión real en obras e infraestructura que generen riqueza sea significativamente menor a lo que muestran los grandes agregados del PGN.
El tijerazo a la JEP sigue en firme
La expedición del presupuesto por decreto tampoco modificará el recorte previsto para la Jurisdicción Especial para la Paz (JEP).
Debido a que la reducción de $170.000 millones de pesos (que alcanza los $181.400 millones tras los reajustes técnicos) no fue un invento de última hora en la plenaria sino que venía sellada desde la ponencia aprobada en las comisiones económicas conjuntas, el ajuste presupuestal se ejecutará de forma irreversible en el decreto de liquidación presidencial.
¿Qué viene para el manejo fiscal del país?
A la espera de las certificaciones de las Secretarías Generales del Congreso para remitir el expediente al Palacio de Nariño, el Ejecutivo alista la redacción del decreto.
El representante Óscar Darío Pérez señaló la ruta técnica que le espera al Gobierno para corregir los vacíos de la ponencia de primer debate: "El Ejecutivo se verá forzado a decretar el presupuesto del primer debate para asegurar el funcionamiento del aparato estatal, pero tendrá que convocar a sesiones extraordinarias en enero de 2027 para radicar un proyecto de adición presupuestal de urgencia".
Colombia iniciará así el año 2027 con la certeza de contar con su carta financiera en regla, pero enfrentando los costos de un trámite parlamentario en el que la prisa terminó sacrificando la rigurosidad técnica.
ABC de la Noticia: Claves para entender el PGN 2027 por decreto
¿Qué ocurrió / Dónde ocurrió?: Aclaración de las implicaciones fiscales tras la caída de la ley de Presupuesto 2027 por falta de conciliación en el artículo 65 en el Congreso.
¿Quiénes son los implicados / afectados?: El Gobierno Nacional, el Congreso de la República, el sector salud (EPS y hospitales), universidades públicas regionales y la JEP.
¿Cuál es el saldo o la cifra oficial?: Mantenimiento de la bolsa general de $634,9 billones, pérdida de $3 billones en adiciones y recorte de $181.400 millones a la JEP.
¿Qué acciones tomó la autoridad o entidad?: Aplicación del Estatuto Orgánico del Presupuesto para promulgar por decreto el borrador aprobado en primer debate.
¿Qué sigue en el proceso o investigación?: Firma del decreto de liquidación presidencial y la eventual convocatoria a sesiones extraordinarias en enero de 2027 para solicitar una adición presupuestal.